11兆円。日本の安全保障関連経費は、GDP比2%水準の約11兆円に達する。防衛省の令和8年度(2026年度)最終予算では、防衛力整備計画対象経費は歳出ベース8兆8,093億円、契約ベース8兆2,607億円となった。
しかし、その全額が三菱重工や川崎重工など国内防衛企業の売上になるわけではない。人件・糧食、施設、維持整備、研究開発、米国政府を通じたFMS、さらに海上保安庁や宇宙・サイバー等の補完的取組まで、定義と支出先は複数に分かれる。
では、巨額の防衛マネーは実際にどこへ流れるのか。本記事では、防衛装備庁の令和6年度(2024年度)中央調達実績を軸に、契約額TOP20とランキング外の専門企業を追う。「契約額」と「企業の利益」の違いまで、国を守る金の流れを一枚の地図にする。
- 防衛省所管の当初予算
- 補正予算を含む歳出ベース
- 新規契約額を示す契約ベース
- 防衛力強化を補完する取組を含むGDP比2%水準
参考・防衛省予算資料
令和8年度予算の概要と令和6年度中央調達の概況を基準に、歳出、新規契約、企業別契約実績を分けて読みます。
防衛費GDP比2%とは何か──「43兆円計画」と令和8年度予算を分けて読む
政府資料の『11兆円程度』は、防衛力の抜本的強化と、それを補完する取組を合わせた安全保障関連経費の水準です。防衛省の装備品契約額だけを指す数字ではありません。
| 区分 | 何を示すか | 注意点 |
|---|---|---|
| 歳出ベース | 当年度に実際に支払う経費 | 過年度契約の支払いを含む |
| 契約ベース | 当年度に新たに着手する契約額 | 複数年度に支払われる |
| GDP比2%水準 | 防衛力強化と補完的取組の合計 | 防衛省予算だけではない |
令和6年度 防衛装備品「受益企業ランキング」TOP20
防衛装備庁が公開した令和6年度(2024年度)の中央調達実績によると、調達総額は5兆7,943億円。前年度の5兆5,736億円から約4%増加している。
このうち契約方式別で見ると、随意契約が4兆6,755億円と全体の80.7%を占め、FMS(対外有償軍事援助=米国からの調達)が8,834億円で15.2%。一般競争入札はわずか2,354億円、全体の4.1%に過ぎない。
随意契約の比率が高いのは、装備品の安全性、互換性、秘密保全、補給・修理の継続性などから、契約相手を代えにくい案件が多いことを示す。ただし、既存企業の将来契約や利益を保証する数字ではない。新規参入には認証、品質保証、長期供給体制への投資が必要である。
以下が令和6年度の上位20社ランキングだ。
第1位:三菱重工業――契約額1兆4,567億円(238件)
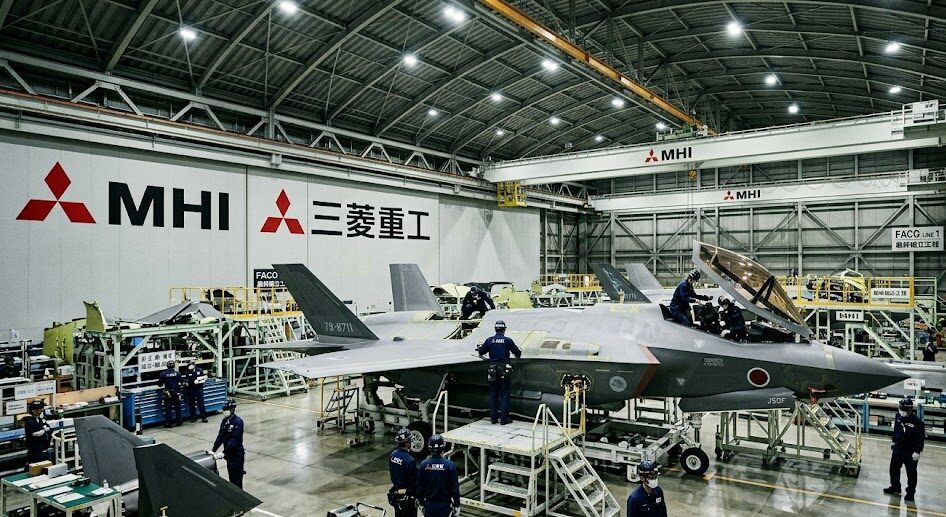
圧倒的な王者。2位の川崎重工業の2倍以上という契約額が、この企業の防衛産業における支配的地位を物語っている。
主な調達品目を見ると、まずイージス・システム搭載艦1番艦の製造(その3)に1,397億円。これは従来のイージス・アショア計画が撤回された後に浮上した、洋上プラットフォームとしての新型イージス艦だ。さらに12式地対艦誘導弾能力向上型に1,047億円、島嶼防衛用高速滑空弾(能力向上型)に838億円、極超音速誘導弾の研究試作に629億円、次期戦闘機(その5)に678億円と、日本の「反撃能力」の中核を担う装備のほぼすべてが三菱重工に集中している。
さらに注目すべきは、豪州向け艦艇契約だ。2025年8月、豪州政府は能力向上型もがみ型を次期汎用フリゲートに選定した。2026年4月に成立したのは、三菱重工長崎造船所で建造する初期3隻の契約で、1番艦の引渡しは2029年12月が予定されている。計画全体は11隻だが、残る8隻の契約・現地建造と、日本の供給網への波及は今後の進捗を見て評価する。
三菱重工の2026年度第1四半期(4〜6月)は、受注高2兆224億円、売上収益1兆1,942億円、事業利益1,596億円、親会社の所有者に帰属する利益1,346億円だった。通期予想は売上収益5兆4,000億円、事業利益5,400億円。公式決算資料は全社数値であり、そのまま防衛事業単独の成績とはみなさない。
日本の防衛産業を語る上で、三菱重工を外すことは絶対にできない。この企業の動向が、すなわち日本の防衛力の方向性そのものである。
三菱重工の防衛事業について詳しく知りたい方は、こちらの記事も参考にしてほしい。 → 三菱重工の防衛産業を徹底解説
第2位:川崎重工業――契約額6,383億円(133件)
「軍事銘柄御三家」の一角にして、前年比64.2%増という驚異的な伸び率を見せた。
最大の調達品は輸送ヘリコプターCH-47JAの12機で1,611億円。次いでCH-47J輸送ヘリコプター5機に714億円、P-1固定翼哨戒機3機に614億円、潜水艦(8135)1隻に565億円、RC-2偵察機1機に444億円と続く。
川崎重工の最大の強みは、潜水艦の建造能力だ。日本で潜水艦を製造できるのは川崎重工と三菱重工の2社のみ。しかも両社が交互に建造する体制を取っており、川崎重工が「たいげい型」潜水艦の建造を担当する年は、それだけで数百億円規模の契約が発生する。
川崎重工の2026年度第1四半期(4〜6月)は、受注高5,257億円、売上収益5,435億円、事業利益357億円、親会社の所有者に帰属する利益156億円だった。会社は通期の事業利益予想を1,800億円へ引き上げたが、公式決算資料には防衛以外の事業も含まれる。
川崎重工の防衛事業の詳細はこちら。 → 川崎重工の防衛事業を徹底解説
第3位:三菱電機――契約額4,956億円(139件)
「陰の功労者」という表現がこれほど似合う企業はない。三菱電機は、自衛隊の「目」と「耳」を担うレーダー、通信システム、誘導弾の心臓部であるシーカーやセンサーを一手に引き受けている。
主な調達品はシースパローミサイルRIM-162ブロックIIに517億円、統合装備計測評価システムに381億円、03式中距離地対空誘導弾(改善型)に359億円+初度費661億円、次期中距離空対空誘導弾に263億円。
防衛の大規模システムと衛星システムの双方に高い技術力を持つ点が他社にない強みだ。宇宙領域が安全保障の最前線となる時代において、三菱電機の重要性は今後さらに増していくだろう。
三菱電機の防衛事業についてはこちら。 → 三菱電機の防衛事業完全ガイド
第4位:日本電気(NEC)――契約額3,117億円(282件)
件数で見ると実は全社トップの282件。1件あたりの金額は大きくないが、自衛隊のネットワークとC4ISR(指揮・統制・通信・コンピュータ・情報・監視・偵察)を支える「デジタルの守護神」である。
自動警戒管制システム等(06機能付加等)に373億円、広帯域多目的無線機(野外通信システムの更新)に191億円、野外通信システムに168億円。地理空間情報支援システム、総合解析システムなど、情報系インフラの更新案件が目白押しだ。
サイバー防衛の強化が国策として進む中、防衛省は2027年度までに約4,000人規模のサイバー要員確保を目指している。このサイバー領域こそ、NECが最も存在感を発揮できるフィールドである。
NECの防衛事業の全貌はこちら。 → NECの防衛事業完全ガイド
第5位:富士通――契約額1,736億円(144件)
防衛というとハードウェアのイメージが強いが、現代の防衛力は「情報処理能力」がなければ成り立たない。富士通は自衛隊のIT基盤を支える中核企業であり、MSIIオープン系システム用器材の借上、陸自クローズ系クラウド基盤、海自ロジスティクス基盤システムなど、ソフトウェア・インフラ系の大型案件を多数受注している。
スーパーコンピュータ「富岳」の技術力を背景に、防衛シミュレーションやAI解析分野でもその存在感は増す一方だ。
富士通の防衛事業についてはこちらで詳しく解説している。 → 富士通の防衛事業完全ガイド
第6位:ジャパンマリンユナイテッド(JMU)――契約額1,614億円(3件)
JMUはIHIマリンユナイテッドと住友重機械工業のマリンエンジニアリングが統合して誕生した造船会社であり、横浜の磯子工場を拠点に護衛艦や補助艦艇の建造を手がけている。三菱重工の長崎造船所と並ぶ日本の軍艦建造の二大拠点の一つだ。
第7位:東芝インフラシステムズ――契約額1,569億円(93件)
第8位:日本製鋼所――契約額1,206億円(46件)
ここからが「中堅防衛株」の領域に入ってくる。日本製鋼所は装輪装甲車(人員輸送型)AMVを26両納入する契約を含む46件を締結。さらに将来レールガン(その3)の研究試作に236億円、MK25キャニスタの製造と、火砲・装甲車両・先端兵器の分野で独自の地位を築いている。
レールガンは「電磁加速によって弾丸を発射する」次世代兵器であり、防衛装備庁のプロジェクト管理対象装備品にも選定されている。まさに「未来の防衛技術」の最前線に立つ企業だ。
第9位:伊藤忠アビエーション――契約額971億円(44件)
第10位:日立製作所――契約額798億円(98件)
機雷捜索用水中無人機(小型)OZZ-7、情報本部共通基盤の器材借上、掃海艦ソーナーシステムOQQ-10-5が主要品目。無人水中航走体(UUV)の分野は今後の成長が見込まれ、日立の防衛事業はここからさらに拡大する可能性がある。
第11位〜第20位:注目すべき「第二集団」
続く11位から20位も、それぞれに注目すべきポイントがある。
第11位の沖電気工業(691億円)はソノブイ(対潜水艦探知用の投下式ソーナー)や将来潜水艦用ソーナー装置など、対潜戦の「耳」を担う。
第12位のSUBARU(595億円)は多用途ヘリコプターUH-2の製造で存在感を示す。旧中島飛行機の遺伝子を受け継ぐ同社は、T-5初等練習機の製造も手がけており、航空分野での実績は揺るぎない。SUBARUの防衛事業についてはこちらで詳しく解説している。 → SUBARUの防衛事業完全ガイド
第13位のIHI(578億円)は「軍事銘柄御三家」の一角にして、日本のジェットエンジン生産の約7割を担う。次期戦闘機用エンジンシステム、P-1用エンジン、T-4用エンジンのオーバーホールが主要品目だ。次期戦闘機GCAP(日英伊共同開発)のエンジン部分を受け持つ同社の重要性は、今後さらに高まるだろう。 → IHIの防衛事業を徹底解説
第14位の三菱重工機械システム(549億円)は極超音速燃焼風洞試験装置(その2)1件のみで549億円。極超音速兵器の研究開発を支える基盤設備であり、この分野への国の本気度がうかがえる。
第15位の三井物産エアロスペース(418億円)は商社系として、USV(無人水上艇)の供試器材やCH-47JA用搭載電子機器の輸入を担う。
第16位のENEOS(345億円)と第17位の中川物産(340億円)は燃料供給企業。航空タービン燃料や艦船用軽油の納入は、自衛隊の「動脈」そのものだ。地味だが絶対に欠かせない存在である。
第19位のダイキン工業(269億円)は、エアコンメーカーとしてのイメージが強いが、防衛分野では120mm戦車砲用弾薬や将来EMP装備の研究試作を手がける「弾薬の雄」である。
第20位の小松製作所(256億円)は建設機械大手だが、防衛分野では120mmりゅう弾や155mmりゅう弾など砲弾の製造を担う。なお、小松は2023年に装甲車事業から撤退しており、弾薬製造に事業を絞り込んでいる。その経緯についてはこちらで詳しく解説している。 → コマツの防衛事業撤退の真相
ランキング外だが注目すべき「中小・専門防衛企業」
TOP20の契約額に入らなくても、機雷、小銃、火工品、艦艇情報システムなど、代替しにくい専門分野を担う企業がある。ただし、ここでの『注目』は株価上昇や高収益を保証する意味ではない。防衛売上比率、受注残、設備投資、顧客集中を個別に確認する。
石川製作所(6208)──機雷関連を含む専門防衛機器
石川製作所は段ボール製函印刷機と防衛機器を手がける。海上自衛隊の公示では機雷関連の試験器・調整用具などで同社名を確認できる。小型株は地政学ニュースで値動きが大きくなりやすいため、短期の株価反応と事業の継続的な成長を分けて見る。会社概要は石川製作所公式で確認できる。
豊和工業(6203)──20式5.56mm小銃を担う国内メーカー
豊和工業は工作機械・空油圧機器などに加え、64式・89式・20式小銃を製造してきた。20式の更新需要は重要だが、全社業績は非防衛事業にも左右される。製品は豊和工業公式の20式5.56mm小銃、歴史と事業構成は豊和工業ガイドで確認できる。
細谷火工(4274)──照明・発煙などの火工品
細谷火工は火工品の製造・燃焼処分を担う専門企業で、防衛向け部品も供給する。時価総額の小ささだけを『受益度』とみなさず、開示資料で防衛関連売上、利益率、設備・安全管理を確認する。事業内容は細谷火工公式を参照したい。
日本アビオニクス(6946)──艦艇・航空・指揮統制の情報システム
日本アビオニクスは、護衛艦・潜水艦・掃海艦艇向け情報表示システムなど、防衛・宇宙の情報システムを担う。企業グループの区分は資本関係の変化を踏まえ、最新の株主情報で確認したい。事業範囲は日本アビオニクス公式を参照する。
契約額から企業利益へ直結させないための確認点
大手・中小を問わず、防衛関連という名称だけで利益増や株価上昇を予測できません。企業の有価証券報告書や決算資料で、防衛売上比率、採算、受注残、設備投資、顧客集中、原材料・為替を確認します。
| 確認項目 | 読み方 |
|---|---|
| 契約主体 | 本体か子会社か、商社経由か |
| 契約期間 | 単年度か複数年度か |
| 売上・利益認識 | 契約額がいつ業績へ反映されるか |
| 原価・投資 | 増産のための人員・設備負担 |
| 株価 | 期待がすでに織り込まれている可能性 |
FMS(対外有償軍事援助)――「もう一つの契約先」
見落としてはならないのが、FMS経由で米国に流れる資金の存在だ。令和6年度のFMS調達額は8,834億円、全体の15.2%を占める。
主な調達品は以下の通り。
- F-35A/B戦闘機:2,668億円(米空軍省)
- F-35 ALGSの態勢整備:815億円
- 弾道ミサイル防衛用誘導弾SM-3ブロックIIA:583億円(米海軍省)
- イージス・システム構成品等の整備:653億円(米海軍省)
- 地対空誘導弾ペトリオット再保証弾:754億円+200億円
- AIM-120等:421億円
- F-35能力向上改修:294億円
令和6年度の中央調達実績ではFMSが8,834億円を占める。ただし金額は年度と集計範囲で変わるため、『毎年約1兆円』と固定しない。この構造は、防衛費が増額されても「国内産業への還元」が限定的になるリスクをはらんでいる。
FMSの比率が高まりすぎれば、国内の開発・生産・維持整備基盤に回る予算と人材を確保しにくくなる。一方でFMSには、国内で代替できない装備を早く取得する役割もある。調達速度、コスト、運用上の必要性と国内基盤の維持をどう両立するかが論点である。
この「FMS問題」は、三菱重工が次期戦闘機GCAPの開発を日英伊共同で進めている背景とも深く関わっている。自国で戦闘機を設計・製造できる能力を維持することは、FMSへの過度な依存から脱却するための生命線なのだ。
防衛装備移転の拡大と産業基盤の未来
防衛費増額に加え、防衛装備移転の対象拡大も産業基盤へ影響する。ただし、無条件の『武器輸出解禁』ではなく、案件ごとの審査と移転後の管理が前提である。
2025年8月、豪州政府は能力向上型もがみ型を次期汎用フリゲートに選定し、2026年4月には日本で建造する初期3隻の契約が成立した。全体計画は11隻だが、11隻すべてが同時に契約されたわけではない。確定契約と将来計画を分けて評価する。
政府は2026年4月21日、防衛装備移転三原則と運用指針を改正し、いわゆる5類型を撤廃した。ただし、戦闘機や戦車を含む装備が自動的に輸出可能になったわけではない。国連憲章との整合、移転先、用途、第三国移転、適正管理を案件ごとに審査する。
この動きは、国内需要への依存が強かった防衛産業に、海外案件が加わる可能性を開いた。ただし、案件成立、採算、現地生産、技術移転、長期整備の条件次第で収益性は大きく変わる。
護衛艦建造には広い供給網が関わる。豪州案件が計画どおり進めば、三菱重工だけでなく国内取引先にも受注・設備・人材面の影響が広がる可能性がある。どの企業にいくら波及するかは、実際の発注と開示資料で確認する。
日本の防衛ビジネスの全体像については、こちらの記事でさらに深堀りしている。 → 日本の防衛ビジネス超入門 → 日本の防衛産業・軍事企業一覧
7つの重点分野と「予算上の重点」装備品
防衛力整備計画が掲げる7つの重点分野を押さえると、予算がどの能力へ配分されるかを追いやすい。ただし、重点分野への配分が特定企業の利益や株価上昇を意味するわけではない。
1. スタンド・オフ防衛能力
12式地対艦誘導弾能力向上型(三菱重工)、島嶼防衛用高速滑空弾(三菱重工)、極超音速誘導弾(三菱重工)、ASM-3改(三菱重工)、トマホーク(FMS)。「反撃能力」の中核であり、最も予算が集中する分野だ。
2. 統合防空ミサイル防衛能力
SM-3ブロックIIA(FMS)、PAC-3(三菱重工)、03式中距離地対空誘導弾改善型(三菱電機)、イージス・システム搭載艦(三菱重工・JMU)。北朝鮮・中国の弾道ミサイルに対する多層防衛網の構築が急がれている。
3. 無人アセット防衛能力
滞空型無人機シーガーディアン、戦闘支援型多目的USV(三菱重工)、管制型試験UUV(日立)、長期用型UUV。この分野は新規参入企業の余地が最も大きく、防衛テック系スタートアップの参入も活発化している。
4. 領域横断作戦能力
自動警戒管制システム(NEC)、広帯域多目的無線機(NEC)、統合装備計測評価システム(三菱電機)。情報共有と意思決定のスピードを高めるC4ISR領域だ。
5. 機動展開能力・国民保護
C-2輸送機(川崎重工)、CH-47JA輸送ヘリコプター(川崎重工)、オスプレイ。島嶼防衛のための迅速な部隊展開に不可欠な分野である。
6. 持続性・強靭性
弾薬の備蓄強化(ダイキン工業・小松製作所)、施設の強靭化(五洋建設等ゼネコン各社)。地味だが予算配分は大きい。
7. 先端技術
次期戦闘機GCAP(三菱重工・IHI)、将来レールガン(日本製鋼所)、極超音速燃焼風洞試験装置(三菱重工機械システム)、HGV対処用誘導弾システム。日本の技術力の粋を結集した最先端分野だ。
自衛隊を支える「人」にもカネが流れる
防衛予算の増額は装備品だけではない。自衛官の処遇改善にも大きな予算が割かれている。
2025年12月には防衛省職員の給与改正法が成立し、全号俸の俸給月額が引き上げられた。高校新卒の2士で224,600円から239,500円へ(+14,900円、6.6%増)、自衛官候補生は179,000円から190,500円へ(+11,500円、6.4%増)と、いずれも過去最大級の引き上げ幅だ。
ボーナスも一般の隊員で年間4.60月分から4.65月分に引き上げられている。
少子化で自衛官の確保が年々困難になる中、この処遇改善は「人的防衛力」の維持に直結する。給与が上がれば消費も増え、駐屯地周辺の地域経済にもプラスの波及効果がある。「防衛予算の増額は軍事だけの話ではない」ということを、ここでは強調しておきたい。
よくある質問
GDP比2%は防衛省予算だけですか?
いいえ。防衛力の抜本的強化を補完する安全保障関連の取組も含む水準です。
約11兆円が国内企業へ発注されますか?
いいえ。人件費、施設、維持整備、輸入、FMS、研究開発、補完的取組などを含みます。
歳出ベースと契約ベースの違いは?
歳出は当年度の支払い、契約は当年度に新たに着手する契約額です。
契約額が大きい企業ほど利益も大きいですか?
限りません。契約期間、原価、下請け、設備投資、利益率で変わります。
FMSは国内企業の売上になりますか?
米政府を通じた取得が中心で、国内の整備・施設など一部を除き国内企業売上へ直結しません。
投資判断で何を確認しますか?
企業の受注残、売上認識、利益率、キャッシュフロー、設備投資、評価倍率を確認します。
まとめ──「国を守るカネの流れ」を知る──契約額と企業利益は同じではない
GDP比2%水準、9兆円を超える防衛関係費、企業別契約額は、それぞれ集計範囲と時期が違います。まず政府資料の定義を確認し、次に企業資料で売上・利益・受注残へどう反映されるかを見ます。
国内の供給構造は日本の防衛産業・軍事企業一覧【2026年版】、重工2社の違いは川崎重工と三菱重工の防衛事業比較、分散商品の注意点は防衛ETF・投資信託ガイドも参照してください。
コメント