退職金がいくらになるか、年金がいくらもらえるか。退職が近づいた自衛官や、その家族がまず気にするのはお金の話だと思う。でも、退職の翌日から待ったなしでやってくるのが、健康保険の問題だ。
在職中は防衛省共済組合の組合員なので、病院にかかるときの心配はほとんどなかった。ところが退職した瞬間、その資格はなくなる。翌日からは、自分で何かの健康保険に入らなければならない。
選択肢は大きく四つある。再就職先の健康保険、共済組合の任意継続、市区町村の国民健康保険、そして家族の扶養だ。どれを選ぶかで保険料は大きく変わるし、中には「退職から20日」という締め切りを過ぎると二度と選べないものもある。
この記事では、四つの選択肢を比べ、自分がどれを選べばいいかを分岐表で確かめられるようにした。退職金そのものの計算は自衛隊の退職金シミュレーターで試せるので、ここでは「退職後の医療保険をどう選ぶか」に絞る。
なお、保険料の率や細かい要件は年度ごとに変わる。私は社会保険労務士でもファイナンシャルプランナーでもない。この記事は考え方を整理するためのもので、実際の手続きの前には、防衛省共済組合の支部や市区町村の窓口で最新の条件を必ず確認してほしい。
- 退職後の健康保険は、再就職先・任意継続・国保・家族の扶養の四つから選ぶ
- 共済の任意継続は「退職日から20日以内」に申し込んで初回の掛金を払わないと、あとからは入れない
- 自衛官は雇用保険に入っていないので、国保の「失業者向けの軽減」は原則として使えない
- 迷ったら任意継続を押さえておき、条件の良いほうへ乗り換えるのが安全
結論|まず四つの選択肢を並べる
四つの選択肢を表にまとめると、こうなる。
ひとことで言えば、再就職先が決まっているならそちら、家族の扶養に入れるならそちらが有利だ。どちらも難しい場合に、任意継続と国保を比べて安いほうを選ぶ、というのが基本の考え方になる。
分岐表|自分はどれを選ぶべきか
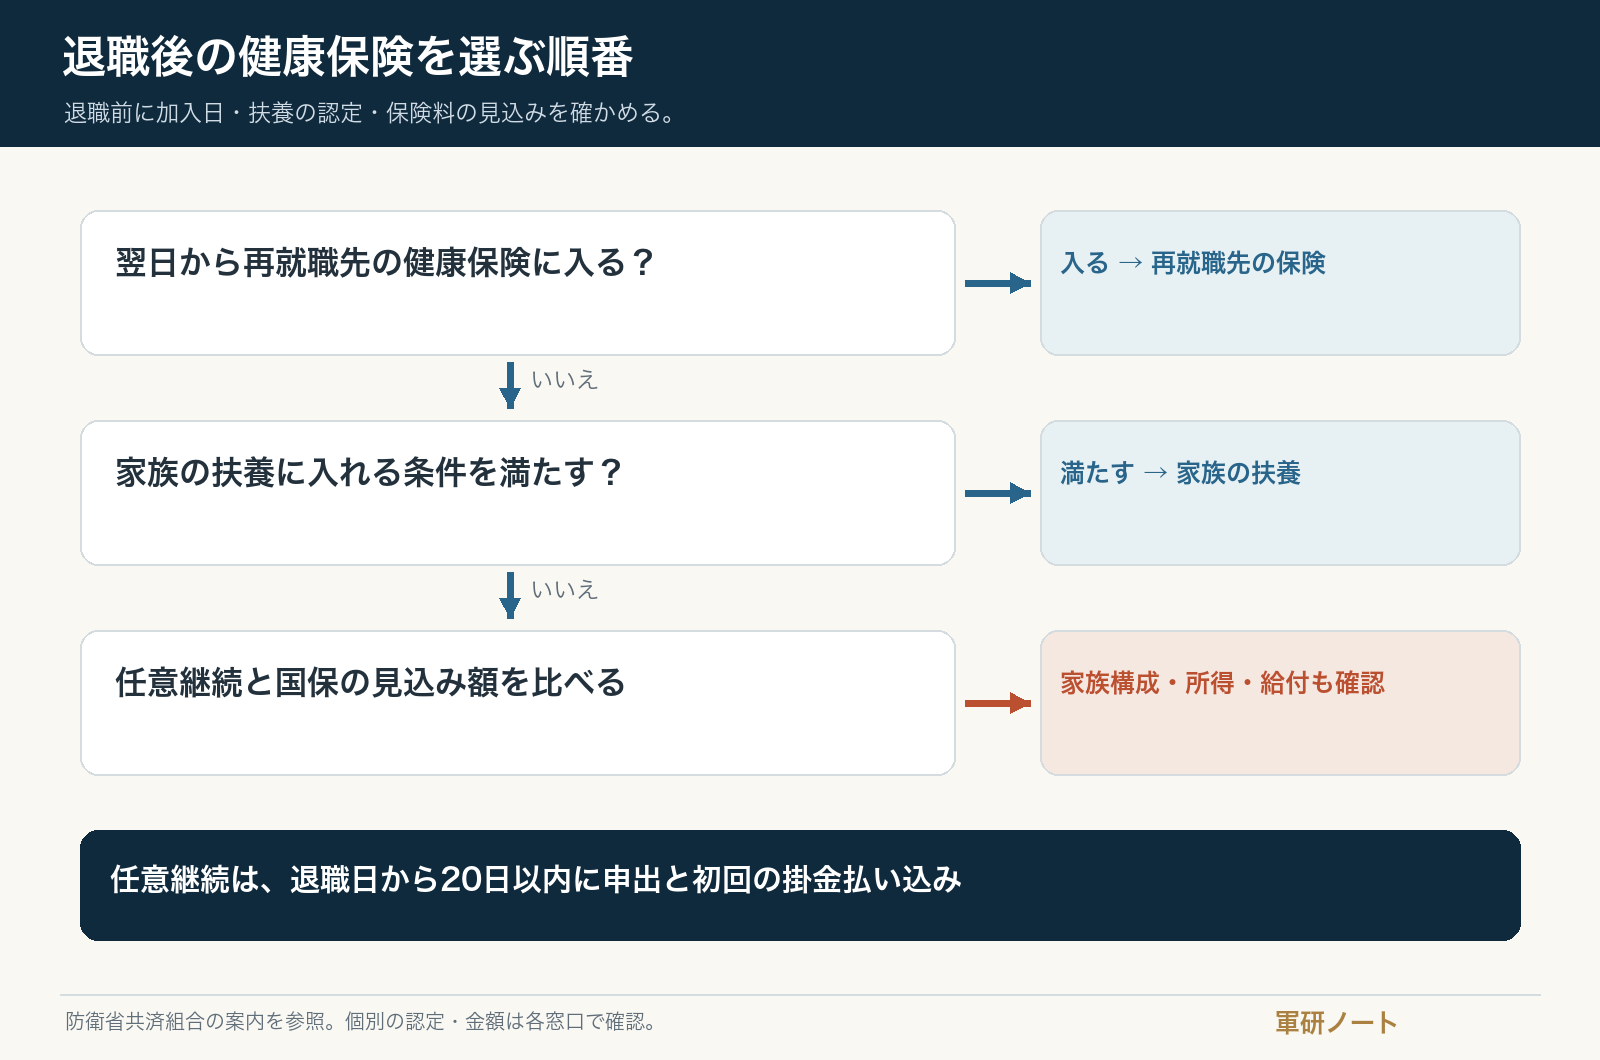
文字で書くと、次の順番で確かめていけばいい。
| 順番 | 確かめること | はい | いいえ |
|---|---|---|---|
| 1 | 退職日の翌日から、再就職先の社会保険に入るか | 再就職先の健康保険へ | 2へ |
| 2 | 家族の扶養に入れる収入の条件を満たすか | 家族の扶養へ | 3へ |
| 3 | 扶養している家族がいるか | 任意継続が有利になりやすい。4で金額を確認 | 4へ |
| 4 | 任意継続の掛金と国保の保険料、どちらが安いか | 安いほうを選ぶ | ― |
ここで一つだけ覚えておいてほしいのが、任意継続は退職日から20日を過ぎると入れなくなる、ということだ。逆に、任意継続はあとから本人の申し出でやめられる。だから、迷っているうちに締め切りが来そうなら、ひとまず任意継続を申し込んで選択肢を残しておくのが安全だ。
① 再就職先の健康保険
定年で退職する自衛官の多くは、就職の援護を受けて再就職する。再就職先で社会保険に入れば、そこの健康保険の被保険者になる。保険料は会社と半分ずつ負担するので、任意継続や国保より負担が軽くなることがある。家族も、条件を満たせば扶養に入れられる。
気をつけたいのは、退職日と入社日のあいだに空白がある場合だ。たとえば月末に退職して、入社が翌月の半ばや翌々月になると、そのあいだはどこかの保険に入っていなければならない。この空白を埋めるのに使えるのが任意継続で、再就職先の保険に入った日に任意継続の資格はなくなり、払いすぎた掛金は戻ってくる。
退職後に再任用で引き続き勤める場合は、共済組合の組合員のままになる。再就職そのものの進め方は元自衛官の転職の解説や、防衛産業を狙うなら防衛産業へ転職するにはが参考になる。
② 共済の任意継続
入れる条件と締め切り
任意継続は、退職したあとも最長2年間、防衛省共済組合の短期給付などを受け続けられる制度だ。入れるのは、退職日の前日まで引き続き1年以上組合員だった人。定年退職者だけでなく、任期制で数年勤めた若い自衛官も対象になる。
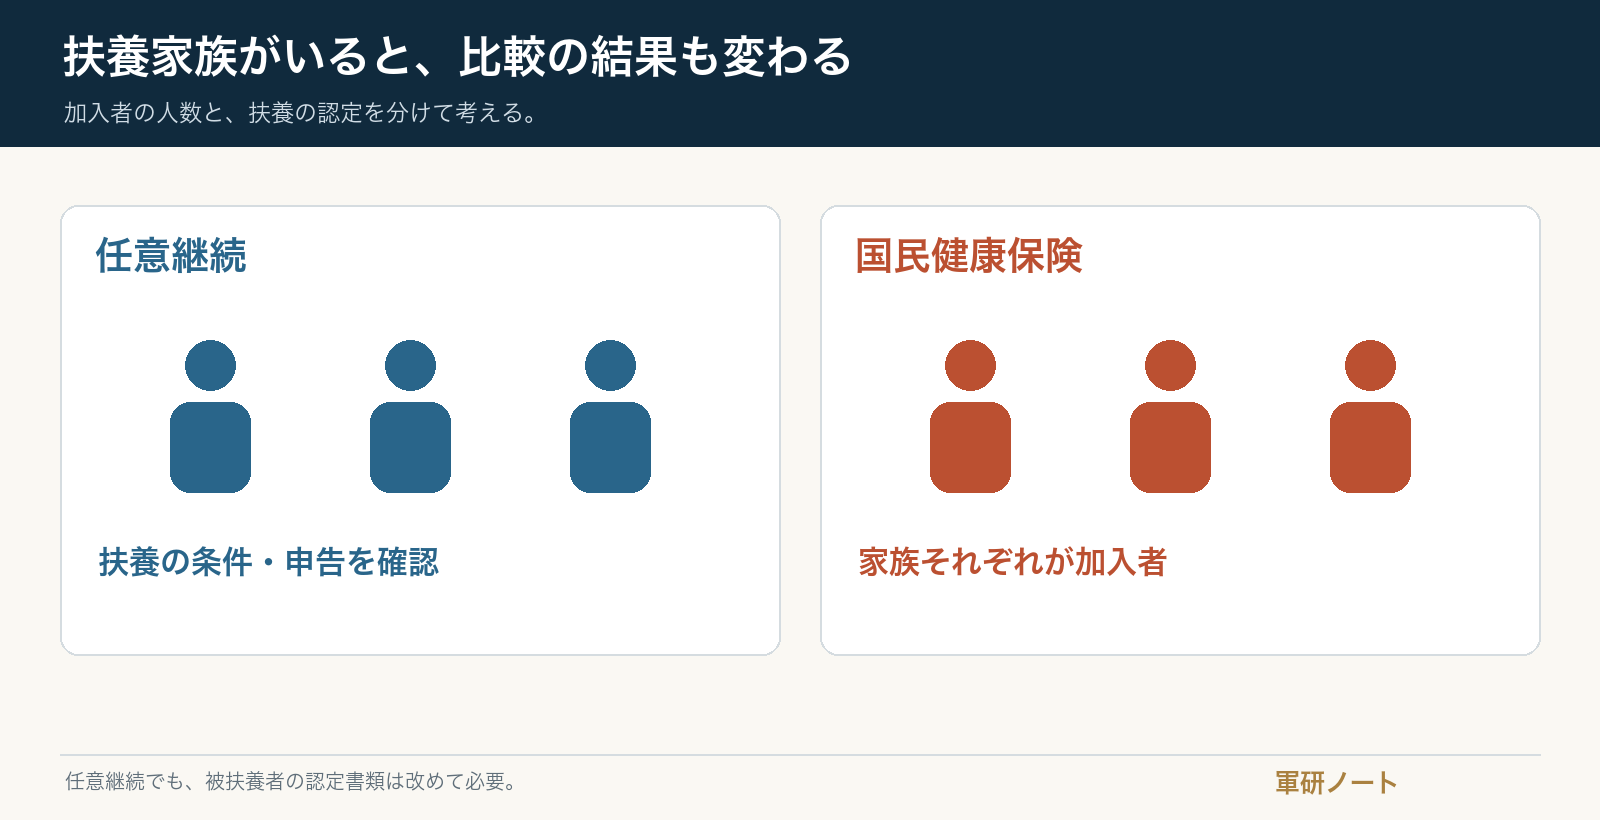
最大の注意点は締め切りだ。退職日から20日を経過する日までに、加入の申し出と初回の掛金の払い込みを済ませなければならない。この期限を過ぎると、あとからは入れない。退職直後は引っ越しや手続きが重なってばたばたしやすいので、退職前から書類をそろえておきたい。
掛金は全額自己負担
任意継続の掛金は、在職中に国が負担していた分も含めて、全額を自分で払う。ただし、在職時の掛金をそのまま2倍にすればよいわけではない。掛金の率は、事務官等の短期掛金・福祉掛金・介護掛金・子ども・子育て支援掛金の率を足したものの2倍で、在職時に自衛官だった人も事務官等と同じ率が使われる。
計算の基準になるのは、退職時の標準報酬月額と、防衛省共済組合員全体の平均標準報酬月額のうち、低いほうだ。平均は2025年度の適用で41万円とされている。つまり、退職時の給料が高かった人ほど、この「低いほう」のルールで掛金が頭打ちになり、得をしやすい。
掛金は月払いのほか、半年分や1年分をまとめて前納することもでき、前納には割引がある。2026年度からは、子ども・子育て支援金の分も上乗せされている点も覚えておきたい。
家族の扶養をそのまま続けられる
任意継続の大きな強みは、被扶養者の家族を、追加の保険料なしでそのまま扶養にしておけることだ。ただし、加入するときに改めて被扶養者の申告書類を出す必要がある。退職で家族の収入状況が変わり、扶養の条件を満たさなくなっていれば、取り消しの手続きが必要になる。
国保には「扶養」という考え方がなく、家族一人ひとりに保険料がかかる。扶養している家族が多いほど、任意継続が有利になりやすいのはこのためだ。
受けられる給付と、受けられないもの
任意継続でも、病院にかかったときの医療費の給付など、短期給付は受けられる。ただし、病気やけがで働けないときの傷病手当金などの休業給付は、原則として対象外だ。退職後の給付には別の条件があり、自衛官等(指定職を除く)は、組合員期間が1年以上あれば退職時に未受給でも対象となる場合がある。
また、共済の保養施設などの福祉事業も、任意継続のあいだは使える。
やめるときは申し出るだけ
任意継続は、本人が申し出れば、その翌月の初めにやめられる。再就職して別の健康保険に入った場合は、その日に自動で資格がなくなる。前納していた掛金のうち、まだ来ていない月の分は戻ってくる。
③ 国民健康保険
保険料は「前年の所得」で決まる
国保の保険料は、住んでいる市区町村が決める。大きく分けて、所得に応じてかかる部分と、加入者一人ひとりにかかる部分がある。そして所得に応じた部分は、前年の所得をもとに計算される。
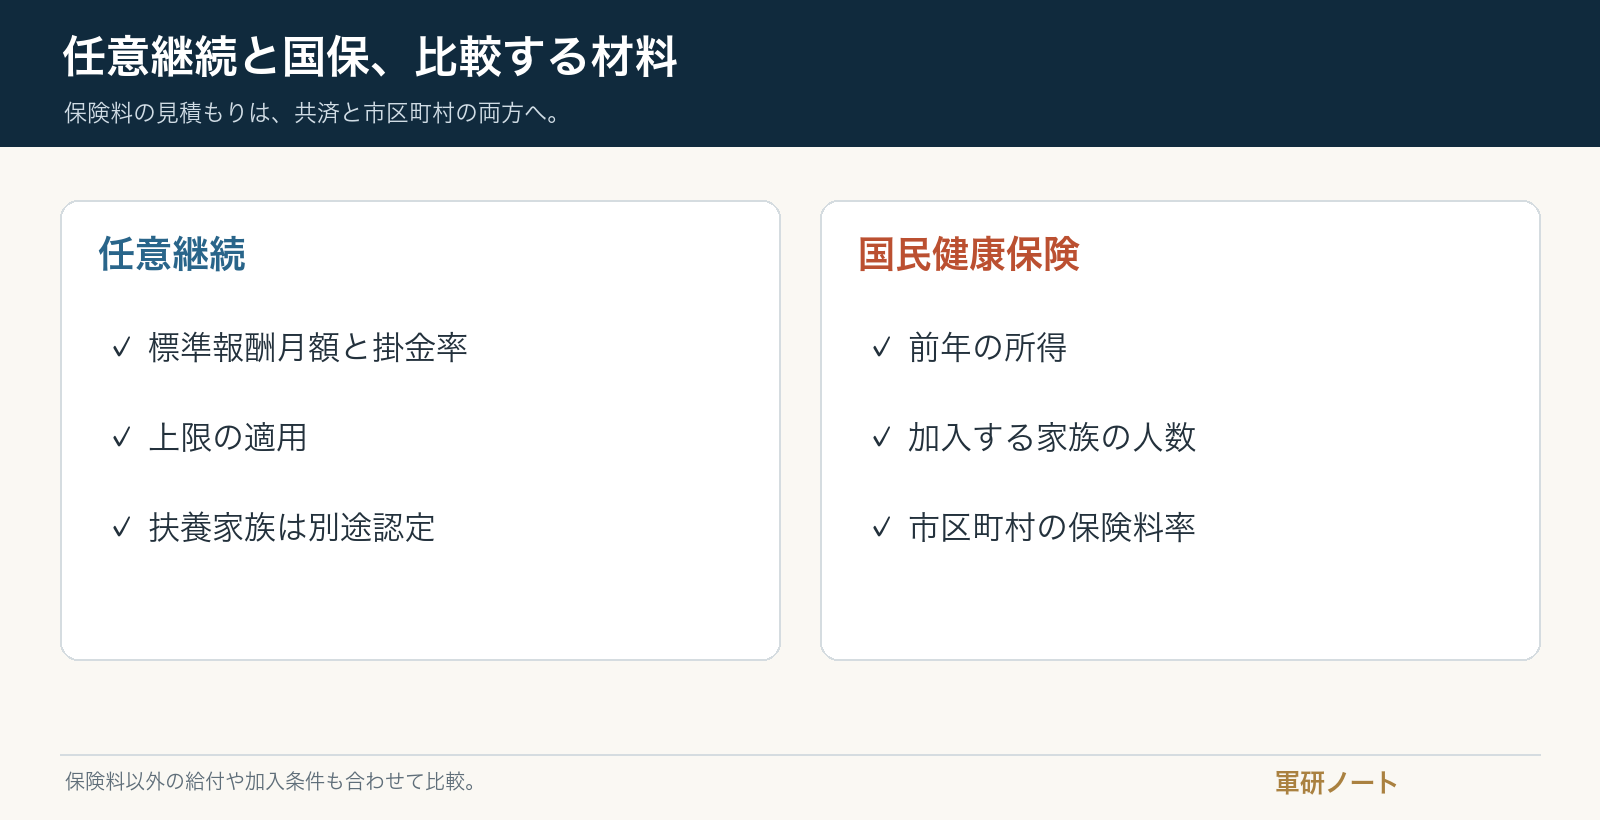
ここが退職直後の落とし穴だ。退職した年の翌年度までは、在職中のまとまった給料をもとに保険料が決まる。収入がなくなったのに、保険料は在職中の所得水準で請求されるので、思った以上に高く感じることが多い。
一方で、いい知らせもある。退職金は、国保の保険料を計算するときの所得には含まれない。退職金がいくら多くても、それで国保の保険料が跳ね上がることはない。
自衛官は「失業者向けの軽減」が使えない
会社員が会社の都合などで離職した場合、国保には、前年の給与所得を3割とみなして保険料を大きく軽くする制度がある。ところがこの軽減は、ハローワークで雇用保険の手続きをし、特定受給資格者や特定理由離職者と認められた人が対象だ。判定には、雇用保険の受給資格者証に書かれた離職理由が使われる。
自衛官を含む常勤の国家公務員は、原則として雇用保険に入っていない。雇用保険の代わりに、退職手当が失業給付の相当額に届かない場合に差額を出す「失業者の退職手当」という仕組みがある。だから、定年や任期満了で辞めた自衛官は、この国保の軽減の対象にならないのが普通だ。会社員の知り合いから「辞めたら国保が安くなる制度がある」と聞いても、自分に当てはまるとは限らない。気になる場合は、住んでいる市区町村の窓口で確かめてほしい。
加入は退職から14日以内
国保は、退職の翌日から加入したことになり、届け出は14日以内に行う。保険料もさかのぼってかかるので、届け出が遅れても安くなるわけではない。
2年目以降は安くなりやすい
国保の保険料は前年の所得で決まるので、退職して収入が減れば、翌年度、翌々年度と下がっていく。そこで、最初は任意継続を使い、国保の保険料が下がった年度に国保へ乗り換える、という考え方もある。任意継続は本人の申し出でやめられるので、こうした乗り換えができる。
④ 家族の扶養に入る
配偶者や子どもが会社員などで健康保険に入っているなら、その扶養に入れる可能性がある。扶養に入れば、本人の保険料はかからない。
ただし、収入の条件がある。一般的には、これから1年間の収入の見込みが130万円未満(19〜22歳の親族は配偶者を除き150万円未満、60歳以上などは180万円未満)で、同居している場合は扶養する家族の収入の半分未満であることなどが求められる。退職後に年金や若年定年退職者給付金、アルバイトの収入などがあれば、それも含めて判断されることがある。退職金のような一時金の扱いや、細かい計算のしかたは、家族が入っている健康保険によって違うので、家族の勤め先を通じて確認するのが確実だ。
若年定年退職者給付金の仕組みや受け取る時期は、若年定年退職者給付金の解説にまとめている。
任期制で辞める若手自衛官の場合
20代で任期満了を迎えて辞める自衛官も、考え方は同じだ。1年以上勤めていれば任意継続に入れるし、親や配偶者の扶養に入れる可能性もある。
若い人の場合、在職中の給料がそれほど高くないので、国保の保険料が任意継続より安くなることもある。逆に、扶養に入れる家族がいる人や、すぐに就職先が決まらない人は、任意継続でつないでおくほうが安心な場合もある。任期満了金や次の進路については任期満了金の解説も参考にしてほしい。
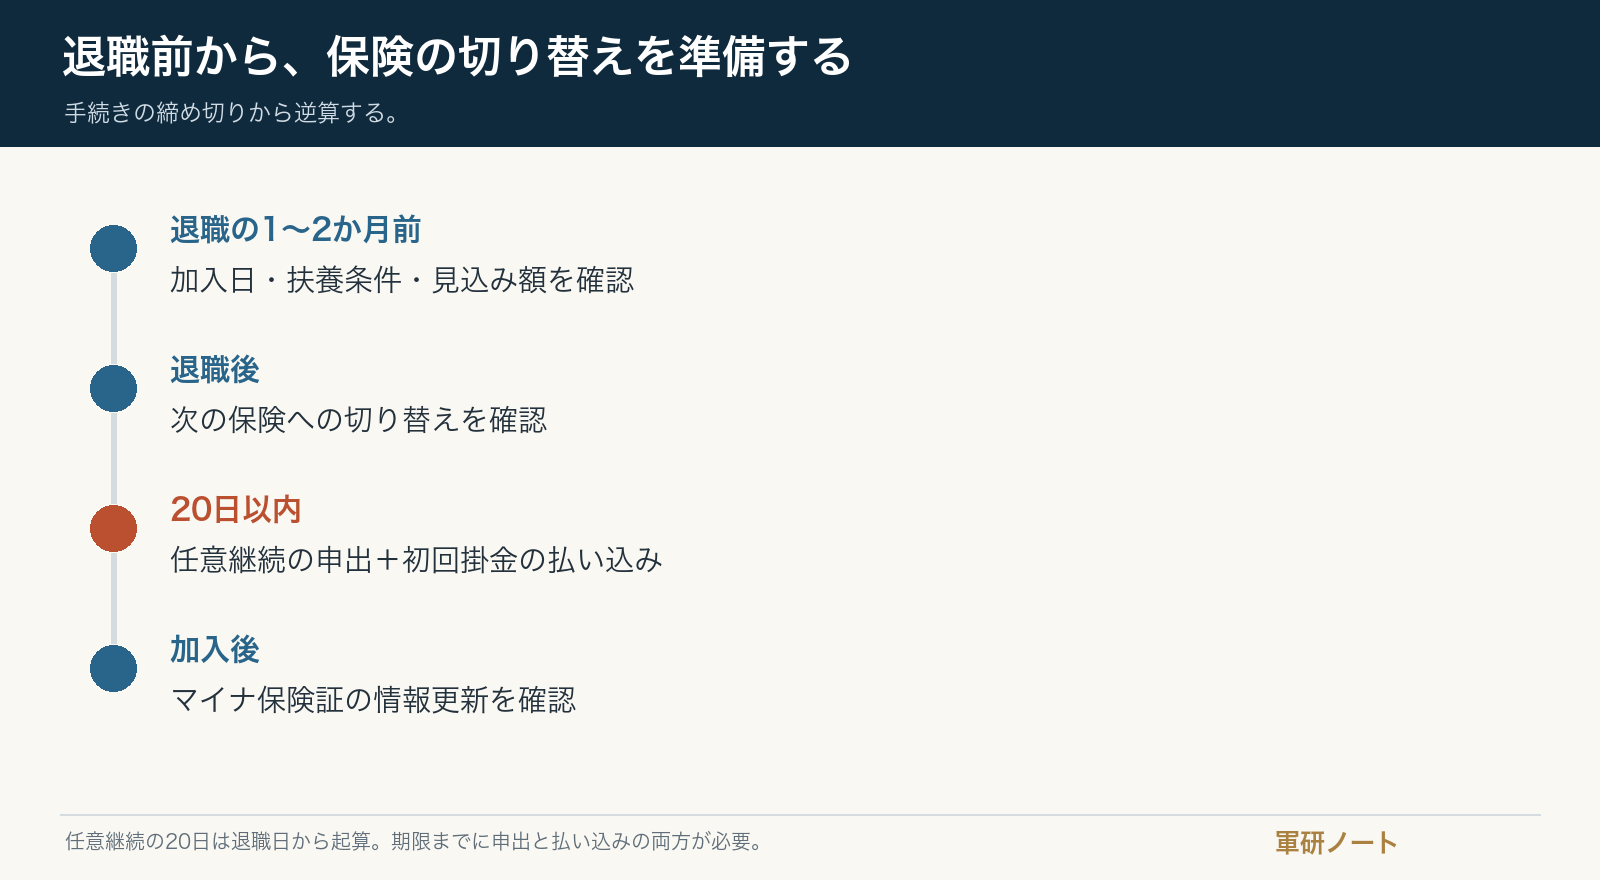
退職前後の手続きチェックリスト
最後に、退職前後にやることを時系列で並べておく。
| 時期 | やること |
|---|---|
| 退職の1〜2か月前 | 再就職先の入社日と社会保険の加入日を確認する |
| 退職の1〜2か月前 | 任意継続の掛金の見込みを共済に、国保の保険料の見込みを市区町村に問い合わせて比べる |
| 退職の1〜2か月前 | 家族の扶養に入れるか、家族の勤め先に確認する |
| 退職日 | 共済の資格確認書などを返納する(任意継続に入る場合は加入時の手続きに従う) |
| 退職日から14日以内 | 国保に入る場合は届け出る。本人と配偶者が20歳以上60歳未満で、厚生年金や第3号に該当しない場合は国民年金の手続きもする |
| 退職日から20日以内 | 任意継続に入る場合は、申し出と初回の掛金の払い込みを済ませる |
| 加入後 | マイナ保険証を使う場合は、新しい保険の情報に切り替わっているか確認する |
国民年金の手続きは見落としやすい。在職中に扶養されていた配偶者も、本人の退職で第3号被保険者ではなくなり、20歳以上60歳未満で厚生年金や新たな第3号に該当しない場合は、国民年金への切り替えが必要になる。年金の全体像は自衛官の年金の解説にまとめている。
退職後も受けられる共済の給付
任意継続に入らなくても、在職中の共済から受けられる給付がいくつか残っている。
退職後の傷病手当金は、組合員期間が1年以上などの条件を満たせば、通算1年6か月まで受け取れる(結核性の病気は3年)。自衛官等(指定職を除く)は、退職時に未受給でも対象となる場合がある。また、組合員期間が1年以上ある人が退職後6か月以内に出産した場合は、出産費が支給される。退職前後に治療中の病気がある人や、出産を控えている家族がいる人は、退職前に共済の支部へ相談しておきたい。
退職金を「守る」ために
健康保険の選び方ひとつで、年間の負担は大きく変わる。せっかくの退職金を、知らないうちに高い保険料で削ってしまうのはもったいない。退職金の額の目安は自衛官の退職金の解説で、定年の年齢は自衛隊の定年の解説で確認できる。
退職金の一部を長い目で運用することを考えるなら、まずは仕組みを知るところから始めたい。50代から新NISAを始めることを考えている人には、次の本が入りやすい。

※この記事は特定の金融商品の購入を勧めるものではない。投資には元本割れの可能性がある。退職金の使い道は、生活費や保険料の見込みを確かめたうえで、自己責任で判断してほしい。


よくある質問
任意継続と国保、結局どちらが安い?
人によって違う。扶養している家族が多い人や、退職直前の給料が高かった人は、任意継続が安くなりやすい。独身で、退職前の収入がそれほど高くなかった人は、国保のほうが安いこともある。退職前に、共済と市区町村の両方に見込み額を問い合わせて比べるのが確実だ。
任意継続の20日を過ぎてしまったら?
任意継続には入れない。国保に入るか、家族の扶養に入れるかを確かめることになる。だからこそ、退職前に方針を決めておきたい。
任意継続の途中で国保に切り替えられる?
切り替えられる。任意継続は本人の申し出で翌月の初めにやめられるので、国保の保険料が下がった年度から国保に移る、といった使い方もできる。
再就職先が決まるまで、何もしなくていい?
よくない。退職の翌日から、何かの健康保険に入っている必要がある。入社までに空白があるなら、任意継続か国保、家族の扶養のどれかでつなぐ。
国保の失業者向けの軽減は本当に使えない?
この軽減は、雇用保険で会社の都合などによる離職と認められた人が対象だ。自衛官は原則として雇用保険に入っていないので、対象にならないのが普通だ。ただ、細かい扱いは市区町村の窓口で確かめてほしい。
退職金で国保の保険料が高くなる?
ならない。退職金は、国保の保険料を計算する所得に含まれない。高くなるのは、前年の給料などがもとになるからだ。
まとめ|退職日から逆算して、20日の締め切りを守る
退職後の健康保険は、再就職先・任意継続・国保・家族の扶養の四つから選ぶ。再就職先や家族の扶養に入れるならそれが有利で、どちらも難しければ任意継続と国保を比べる。扶養する家族が多い人や、退職前の給料が高かった人は任意継続が、そうでない人は国保が有利になりやすい。
そして、自衛官ならではの注意点が二つある。任意継続は退職日から20日以内に申し込まないと入れないこと。雇用保険に入っていないので、会社員向けの国保の軽減は原則として使えないこと。
長く国を守ってきた人が、退職した翌日に保険のことで慌てるのはもったいない。退職日が見えてきたら、カレンダーに「20日」の印をつけるところから始めてほしい。
最後まで読んでくれてありがとう。長い記事を書くときのお供は、だいたいこれだ。

 ポチップ
コメント