自衛隊の退職金を今すぐ試算するシミュレーター
階級・勤続年数・退職理由・退職時の俸給月額から、退職手当の概算を確認できる。定年退職では、退職年度と対象条件に応じた若年定年退職者給付金の参考額も別に表示する。計算はブラウザ内で行い、このツールは入力内容を送信しない。
自衛隊 退職金シミュレーター
退職手当の概算と、若年給付金の参考額を分けて確認
2026年10月12日確認。通常の勤務を想定した簡易計算です。税額・手取りや、給付の支給決定は計算しません。
階級帯別の目安を使用。実際の調整額は職員区分と各月の在職履歴から決まり、階級だけでは確定しません。
1〜45年の整数。端数月や勤続期間の通算は人事担当に確認してください。
各種手当を含まない基本給。
任期制の士が満了する場合の「今回の任期分」を計算します。過去の未受給分、任期延長、休職等による減額は含めません。
2026年度以降は原則として自衛官の在職期間が通算20年以上必要です。除外期間や例外のある場合は個別確認が必要です。
試算したあとに確認したいこと
支給条件と実際の見込額を人事担当に確認し、税金、再就職収入、当面の生活費を整理しましょう。
退職手当・給付金の制度を確認退職後の働き方を考える防衛関連投資の仕組みとリスクを読む退職金は人生で一度の大きな一時金であり、受け取り方・税金・運用で手取りと将来の資産が大きく変わる。退職金そのものの制度を網羅的に知りたい人は、自衛官の退職金はいくらかを解説した完全ガイドを先に読むと理解が早い。
自衛隊の退職金は2階建て構造
自衛官の退職後の給付には、性質の異なる退職手当と若年定年退職者給付金がある。両方を同時に一括で受け取るとは限らず、若年給付金には在職期間などの対象条件もある。ネット上の「自衛官の退職金は2,000万円」といった数字を見るときは、何を含む金額かを確認したい。
ひとつめが退職手当である。これは自衛官に限らず国家公務員に共通する制度で、根拠法は国家公務員退職手当法だ。自衛官は特別職の国家公務員にあたり、この法律に沿って計算される。
ふたつめが若年定年退職者給付金、いわゆる若年給付金である。自衛官には階級ごとに早い定年(若年定年制)が設けられており、多くが50歳台で退職する。一般の公務員より早く現役を退くこの不利益を補うために、防衛省が政策的に給付しているのがこの給付金だ。一般の国家公務員にはない、自衛官だけの上乗せと考えればよい。
シミュレーターは、退職手当の概算と若年給付金の「60歳まで分の参考額」を分けて表示する。若年給付金の参考額は、支給時期に応じる割引率や退職後の所得による調整、税を適用する前の額であり、実際の受取総額や手取りではない。
退職手当の計算式|基本額+調整額
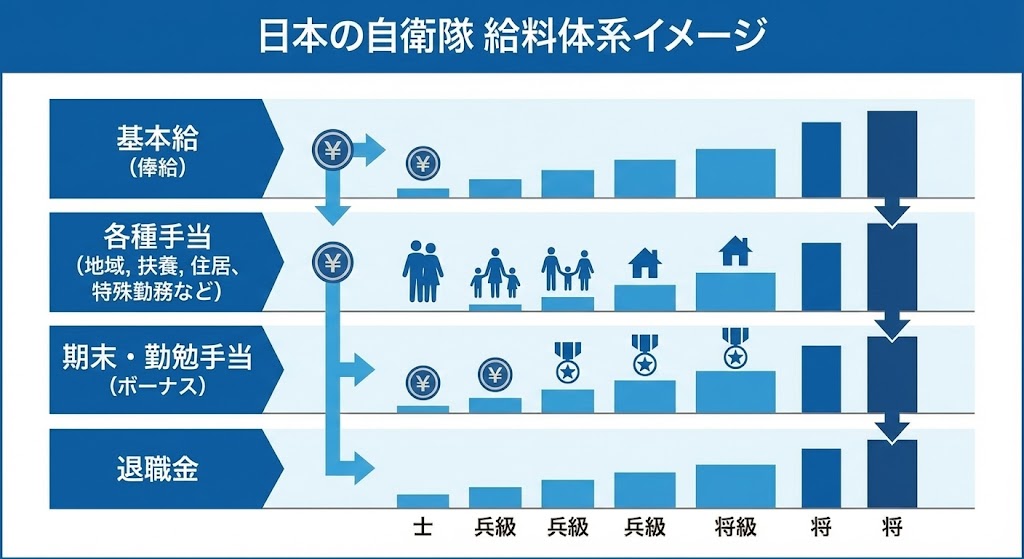
退職手当の基本的な算定構造は、内閣官房内閣人事局が公開している式に従う。
退職手当 = 基本額(退職日の俸給月額 × 退職理由別・勤続期間別支給率 × 調整率)+ 調整額
複雑に見えるが、分解すれば難しくない。
基本額は「俸給月額 × 支給率」
基本額は、退職時の俸給月額に、退職理由と勤続年数で決まる支給率を掛けたものだ。調整率(現在は83.7/100)はすでに支給率の表に織り込まれているので、私たちは「俸給月額 × 支給率(早見表の数字)」で計算すればよい。
調整額は在職中の貢献度に応じた加算
調整額は、在職期間中に就いていた職務の区分に応じて積み上がる金額だ。在職中の各月について「区分ごとに定められた調整月額」のうち、額の大きいものから60か月分を合計する。役職が上で在職が長いほど大きくなる仕組みである。
ただし、ここには重要な条件がある。
- 勤続9年以下の自己都合退職者などには調整額が支給されない
- 勤続10年以上24年以下の自己都合退職者は調整額が半額になる
- 自己都合以外で勤続4年以下の退職者も調整額が半額になる
支給率の見方|定年・任期満了・自己都合で変わる
退職金の額を左右する最大の要素が支給率である。同じ俸給・同じ勤続年数でも、退職理由によって率が大きく変わる。
支給率は、国家公務員退職手当支給率早見表(平成30年1月1日以降)で決まっている。主要な勤続年数の支給率を、退職理由別に並べたのが次の表だ。数字は調整率を乗じた後の「月分」を表す。
| 勤続年数 | 定年 | 自己都合 |
|---|---|---|
| 5年 | 4.185 | 2.511 |
| 10年 | 8.370 | 5.022 |
| 15年 | 16.216875 | 10.3788 |
| 20年 | 24.586875 | 19.6695 |
| 25年 | 33.27075 | 28.0395 |
| 30年 | 40.80375 | 34.7355 |
| 35年 | 47.709 | 39.7575 |
| 43年以上 | 47.709 | 47.709 |
ここから読み取れることは3つある。
第一に、勤続年数が長いほど支給率は伸びる。第二に、表の定年退職の率は、同じ年数の自己都合退職以上になっている。第三に、定年退職は勤続35年で上限の47.709に達する一方、自己都合退職は43年で同じ上限に達する。
任期制の士の任期満了には、防衛省職員給与法第28条の特例がある。通常は俸給日額(俸給月額の30分の1)に、1任期目が2年なら100日、3年なら150日、2任期目は200日、3任期目は150日、4任期目以降は75日を掛けて計算する。ツールでは今回の任期分だけを示し、過去の未受給分、任期延長、休職等による減額、曹への昇任に伴う特例は含めない。任期制と曹・幹部の働き方の違いは、陸海空のどこに入るべきかを比較した記事も参考になる。
若年定年退職者給付金とは|自衛官だけの上乗せ
若年給付金は、若年定年後の所得を補うための給付である。2026年4月1日以降の退職では、原則として自衛官の在職期間が通算20年以上であることなどが条件になる。退職日または翌日に、任期の定めのない常勤の国家公務員・地方公務員となる場合は対象から除かれる。除外期間や例外に当たる場合は、人事担当での確認が必要だ。
自衛官の定年年齢は階級ごとに異なり、令和6年10月の引き上げ後は次のようになっている。一般の公務員が65歳定年に向かっているのに対し、自衛官の多くは50歳台で現役を退く。
| 階級 | 定年年齢 |
|---|---|
| 将・将補 | 60歳 |
| 1佐 | 58歳 |
| 2佐・3佐 | 57歳 |
| 1尉〜3尉・准尉 | 56歳 |
| 曹長・1曹 | 56歳 |
| 2曹・3曹 | 55歳 |
60歳までの期間に対応する給付の係数は、2026年度の退職者では1年につき俸給月額の7か月分、2027年度は8か月分、2028年度は9か月分へ段階的に引き上げられる。算定に使う俸給月額には3佐の最高号俸額という上限があり、2026年10月12日に確認した額は487,400円である。
たとえば2026年度に55歳で定年退職し、在職20年以上などの条件を満たす2曹で、俸給月額が33万円なら、7 × 5年 × 33万円 = 1,155万円が割引率・所得調整などを適用する前の参考額になる。この額がそのまま支給されるわけではなく、再就職後の所得によって減額・不支給・返納となる場合がある。
なお、退職年齢が早いということは、その後の人生設計と再就職が重要になるということでもある。退職金の額がわかったら、元自衛官のリアルな転職・セカンドキャリアのガイドで出口戦略まで考えておきたい。階級ごとの定年や俸給の仕組みは、自衛隊の階級を体系的に解説した記事で確認できる。
階級別・勤続年数別の退職金モデルケース
次の表は、2026年度の退職を想定した入力例である。定年の例は自衛官としての在職20年以上などの条件を満たすものとし、調整額はツールの階級帯別の目安を使用した。若年給付金の欄は割引率・所得調整・税を適用する前の参考額で、退職手当との合計や手取りは示していない。
| 入力例 | 俸給月額 | 退職手当の概算・税引前 | 若年給付金・60歳まで分の参考額 |
|---|---|---|---|
| 2曹・35年・55歳定年 | 33万円 | 約1,704.6万円 | 約1,155.0万円 |
| 1曹・曹長・36年・56歳定年 | 36万円 | 約1,880.1万円 | 約1,008.0万円 |
| 3佐・36年・57歳定年 | 45万円 | 約2,407.0万円 | 約945.0万円 |
| 1佐・38年・58歳定年 | 56万円 | 約2,996.6万円 | 約682.4万円 |
| 任期制の士・1任期目2年満了 | 20万円(試算入力例) | 約66.7万円(今回の任期分・減額前) | 対象外 |
同じ階級でも俸給月額、在職履歴、退職年度、再就職後の所得によって結果は変わる。たとえば表の1佐の若年給付金では、俸給月額56万円をそのまま使わず、算定上限の487,400円を用いている。
任期満了の例は、今回満了する任期だけの額である。受給を繰り延べている場合などは計算が変わるので、人事担当に未受給期間を確認したい。
自己都合退職だと退職金はどれだけ減るのか
途中で自己都合退職を考えている人にとって、減額幅は切実な問題だ。
シミュレーターで退職理由を「自己都合」に切り替えると、退職手当の支給率と調整額の条件が変わる。調整額は勤続9年以下ならゼロ、10〜24年なら半額になる。通常の自己都合退職では若年給付金も計算対象外となる。
加えて、勤続9年以下の自己都合退職では調整額がまったく支給されない。早期に辞めるほど、退職金面では不利になる構造だ。転職市場での評価や次の収入まで含めて判断したい場合は、自衛官の転職エージェントや職種を整理したガイドで全体像をつかんでおくとよい。
退職金にかかる税金|退職所得控除を押さえる
退職金は「退職所得」として、給与とは別枠で課税される。しかも税制上かなり優遇されている。退職金の受取総額がそのまま手取りになるわけではないが、減り方は思ったより小さい。
カギになるのが退職所得控除だ。勤続年数に応じて、次の式で控除額が決まる。
- 勤続20年以下:40万円 × 勤続年数(最低80万円)
- 勤続20年超:800万円 + 70万円 ×(勤続年数 − 20年)
たとえば税法上の勤続35年なら、800万円 + 70万円 × 15年 = 1,850万円が退職所得控除になる。通常は控除後の金額の2分の1が退職所得の金額となる。ただし、国家公務員も含まれる「役員等」としての勤続年数が5年以下の場合は、対応する退職手当について2分の1計算が適用されない。複数の退職金を受け取る場合も計算が変わることがある。
つまり、勤続が長い自衛官の退職手当は、その大部分が手取りとして残りやすい。だからこそ、受け取った後の扱いが将来の資産を左右する。
受け取った退職金をどうするか
実際の退職手当の見込額と支給時期を確認したら、「この一時金をどう位置づけるか」を考えたい。生活防衛資金、住宅ローンの繰上返済、再就職までのつなぎ、将来に向けた運用。優先順位は人によって違う。若年給付金の参考額を、そのまま使える資金として計画に入れず、当面の生活費と予備費を先に確保しておきたい。
近年は退職金を新NISAの枠を活用して中長期で運用に回す考え方が広がっている。年間の投資枠や非課税の仕組みを理解したうえで、自分のリスク許容度に合わせて配分するのが基本だ。投資には元本割れのリスクがある。
退職金の運用先として、自衛官になじみの深い防衛・安全保障分野に投資するという選択肢もある。各国が防衛費を増やす流れのなかで、関連企業や投資信託に注目する投資家は増えている。テーマとしての全体像は、防衛関連株の完全投資ガイドで確認できる。個別銘柄ではなく分散を効かせたい人は防衛ETF・投資信託の比較、防衛費増額の恩恵を受ける企業を俯瞰したい人は防衛費GDP2%の受益銘柄ランキングが入口になる。代表格である三菱重工の動向は7011の株価分析で追える。
退職金を運用に回すかどうかにかかわらず、まずは取引や非課税枠の受け皿となる証券口座を用意しておくと選択肢が広がる。NISAにも対応した口座を一つ持っておけば、いざ動くと決めたときにすぐ始められる。
お金の知識そのものを体系的に学び直したい人には、退職・資産運用・税制を扱うマネー系の書籍を耳で聞ける学習サービスも便利だ。退職前の通勤時間に基礎を固めておくと、退職金を受け取ってからの判断が変わる。
よくある質問
自衛隊の退職金は本当に2,000万円を超えるのか
2,000万円を超える例はあるが、すべての自衛官に当てはまる額ではない。俸給月額、勤続年数、退職理由、若年給付金の対象条件と退職年度によって変わる。ツールで概算を把握したうえで、実際の支給見込額を人事担当に確認してほしい。
任期満了の退職金はいくらか
任期制の士が通常の任期満了で退職する場合は、俸給日額に任期ごとの日数を掛ける特例で計算する。たとえば俸給月額20万円、1任期目2年満了なら、20万円 ÷ 30 × 100日で約66.7万円(税引前・減額前)が今回の任期分の目安になる。未受給分や休職等がある場合は個別確認が必要だ。
若年給付金はいつもらえるのか
若年定年退職者給付金は分割して支給され、退職と同時に全額が一括で振り込まれるわけではない。2026・2027年度と2028年度以降では改正に伴い支給回数なども変わる。退職後の所得による調整もあるため、自分の退職年度に対応する支給時期を人事担当に確認してほしい。
自己都合で辞めると退職金はどれくらい減るか
通常の自己都合退職では定年退職と異なる支給率を使い、調整額は勤続9年以下でゼロ、10〜24年で半額となる。若年給付金は計算対象外となる。
退職金に税金はどれくらいかかるか
退職手当は原則として退職所得控除を差し引き、残額の2分の1を退職所得の金額とする。ただし国家公務員を含む役員等勤続年数が5年以下の場合などには例外があり、過去や同年の退職金によっても変わる。このツールは税額・手取りを計算していない。
まとめ|まず概算、それから設計
退職手当と若年定年退職者給付金は、対象条件も計算方法も異なる。退職手当は俸給月額・勤続期間・退職理由・調整額を確認し、若年給付金は自衛官の在職期間・退職年度・再就職後の所得などを確認する。二つの参考額を足すだけでは、実際の手取りはわからない。
まずはシミュレーターで自分の概算を出し、おおよその規模感をつかんでほしい。そのうえで、退職金の制度を深く知りたいなら退職金の完全ガイド、退職後の働き方を考えるならセカンドキャリアのガイド、家計全体を見直すなら自衛官の子育て・家族手当のガイドへと読み進めるとよい。退職という人生の節目を、数字で具体的に設計するための一歩にしてほしい。
制度と計算条件は2026年10月12日に確認した。支給率は人事院の退職手当の解説・支給割合一覧、若年給付金の改正は防衛省の処遇改善に関する資料、在職条件・俸給上限・任期満了の特例は防衛省の職員の給与等に関する法律、税は国税庁の退職金を受け取ったときを参照している。最新の適用条件と正確な見込額は、所属部隊の人事担当に確認してほしい。
コメント