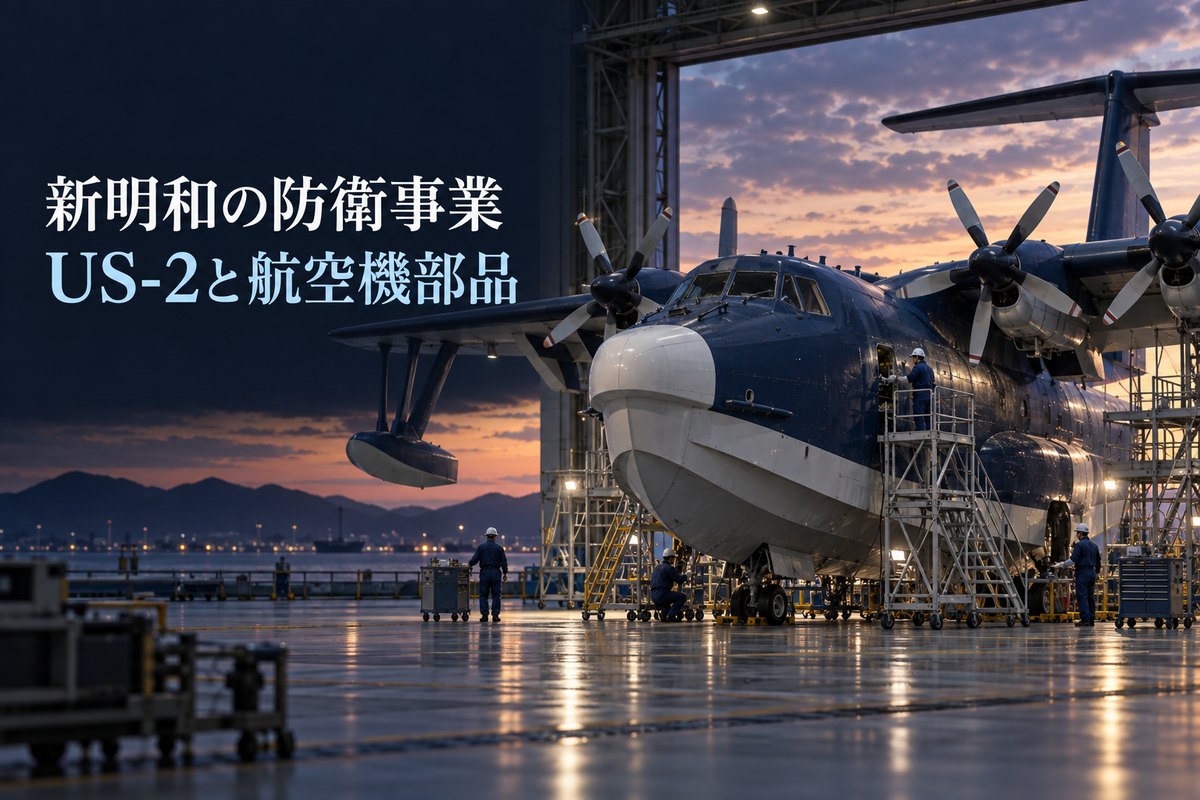
2023年11月、ロイターが「海上自衛隊のUS-2救難飛行艇が生産終了に直面している」と報じた。記事によれば、新明和工業は防衛省に対して2024年度分の取得単価として300億円、2025年度分として700億円を提示したという。円安と部材高が理由だった。それまで1機100億円前後と言われていた機体が、3倍、7倍。防衛省側が受け入れられる数字ではなく、その夏には生産打ち切りがいったん固まった。
ところが2024年8月、生産は一転して継続されることになる。政府が防衛産業を支える方針を強め、防衛省が2025年度予算の概算要求に建造費を盛り込んだからだ。新明和の2026年3月期の決算資料には「US-2型救難飛行艇(10号機)」の受注が載っている。
世界で唯一、波高3メートルの外洋に降りられる飛行艇を、作る側は「もう採算が合わない」と言い、買う側は「それでも要る」と言った。この記事は、そのUS-2を象徴として持ちながら、実際の売上は787の主翼部品で立っている新明和工業の航空機事業を、旧軍ファンで技術好きで株もやる人間の目線で書いていく。防衛事業の「役割」と、7224株の「見方」を分けて読んでほしい。
新明和工業とはどんな会社か
新明和工業(証券コード7224)は兵庫県宝塚市に本社を置くメーカーで、2026年3月期の連結売上高は2,850億円、営業利益163億円、純利益115億円。受注高は5年連続、売上高は3年連続で過去最高を更新し、利益もすべての段階で過去最高だった。
ただし売上の内訳を見ると、この会社を「飛行艇の会社」と呼ぶのは正確ではない。売上の41%はダンプトラックやごみ収集車、トレーラといった特装車で、国内トップシェアを持つ。18%が機械式駐車場と空港の旅客搭乗橋(パーキングシステム)、10%が真空成膜装置や電線処理機(産機・環境システム)、11%が排水ポンプなどの流体。航空機は15%、415億円だ。営業利益で見ても航空機は25億円で全社の15%。つまり新明和の防衛事業は、この会社の中では祖業であって主業ではない。
祖業、というのは文字どおりの意味だ。新明和の前身は川西航空機で、敗戦の年に明和興業と名を変え、1949年に新明和興業として再出発し、1960年に今の社名になった。社名の「明和」は戦後の生き残りのために付けた名で、「新」はそこからの再出発を指す。川西といえば旧軍ファンなら説明は要らないと思う。九七式大艇、二式大艇、水上戦闘機の強風、そして強風を陸上機化した紫電、紫電改。帝国海軍の大型飛行艇はほぼすべて川西が作り、343空が松山で飛ばした紫電改も川西の機体だった。二式大艇は当時世界最高水準の飛行艇で、航続距離7,000kmを超え、ハワイ空襲まで試みた。その川西の技術者が戦後、GHQの航空禁止令が解けた後にもう一度飛行艇を作り始めたのが、この会社の防衛事業の起点になる。二式大艇そのものについては別の記事で詳しく書いたし、紫電改についてはこちらにまとめてある。


US-2:世界で唯一、波高3メートルに降りる飛行艇
新明和の防衛事業の看板がUS-2型救難飛行艇だ。海上自衛隊が運用する水陸両用機で、前身のUS-1から数えて1,000回以上出動し、海難救助で多くの命を救ってきた。
何がすごいのかを技術ファン向けに書く。飛行艇の敵は波で、普通の飛行艇は波高1メートルを超えると着水できない。US-2は艇体の下に水を逃がす「溝型波消し装置」と横へ流す「スプレー・ストリップ」を組み合わせて着水時の衝撃を殺し、さらに境界層制御で時速90km程度の極低速飛行ができる。この二つが合わさって、波高3メートルの外洋に降りられる世界で唯一の機体になった。離水は約280m、陸上の滑走路からでも約490mで飛び立てる。滑走路のない離島でも、海さえあれば降りて人を拾える。日本の広大な排他的経済水域で漁船や商船の乗員を救うには、ヘリでは航続距離が足りず、船では速度が足りない。その隙間を埋めるのがこの機体だ。
系譜も面白い。1967年に初飛行した対潜哨戒飛行艇PS-1が始まりで、これを救難用に改めたUS-1が1974年に登場し、US-1のエンジンや与圧、電子機器を刷新したUS-2が2003年に初飛行して2007年から配備が始まった。つまり今のUS-2の艇体設計は、川西の技術者が1960年代に引いた線の上に載っている。二式大艇から数えれば80年、同じ会社が同じ場所(神戸の甲南工場)で飛行艇を作り続けている。こういう会社は世界にほとんどない。
そして価格の話に戻る。US-2は数年に1機しか発注されない。生産ラインを維持する固定費は機数で割り算されるから、機数が減れば1機あたりの値段が上がり、値段が上がれば輸出もできず、輸出できないから機数が増えない。この悪循環の末に出てきたのが冒頭の700億円だった。インドへの輸出は防衛装備移転三原則ができた2014年に「輸出第1号候補」として官民で売り込んだが、価格とオフセット取引で折り合えず頓挫した。新明和は消防飛行艇への改造で海外に活路を探し、防衛省はUS-2後継機の検討にも着手している。2024年8月には初号機が除籍され、同じ月に生産継続が決まった。減る機体と増える機体が同時に発表される、というのがこの機体の今の立ち位置をよく表している。
航空機部品と整備:売上の本体はこちら
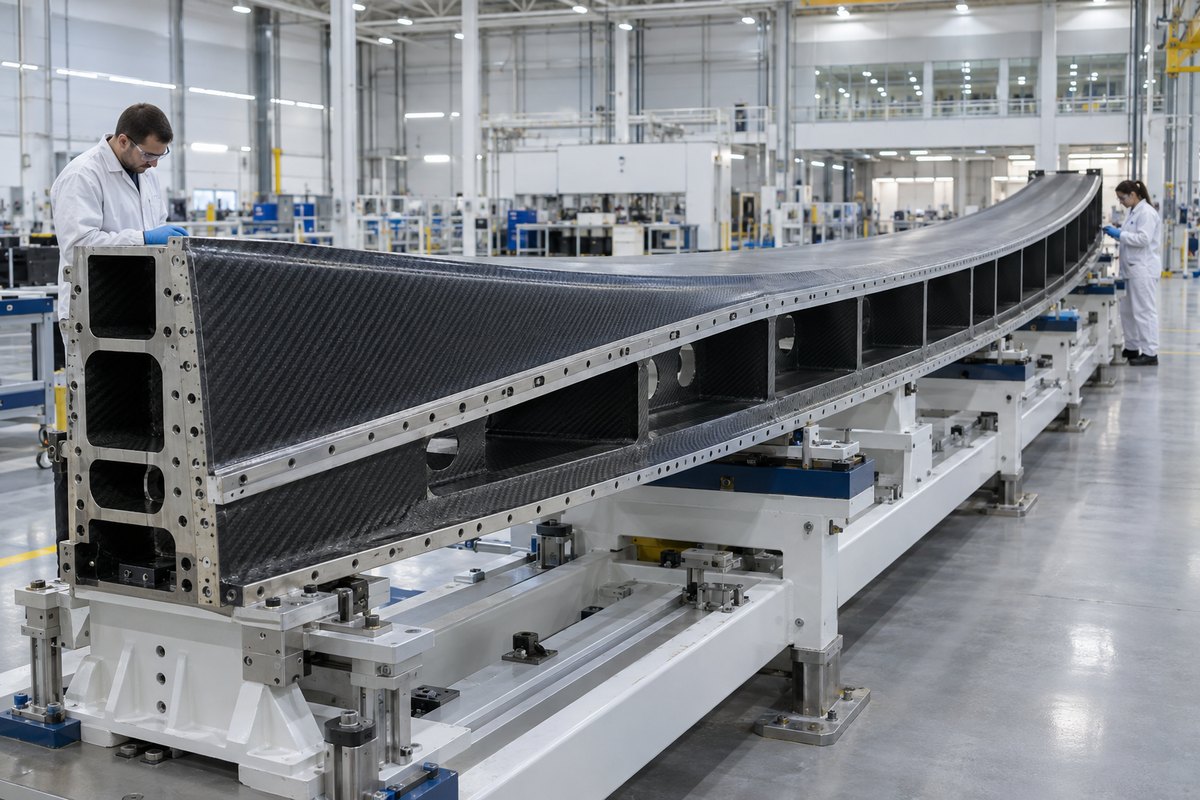
US-2が新明和の航空機事業の顔だとすると、体はボーイングだ。
新明和はボーイング787の主翼スパー(桁)を作っている。片翼で約30メートルある主翼の骨組みそのもので、すべての787に組み込まれていて、開発から関わった。2019年には累計1,000機分を出荷している。777と777Xでは中・後部の翼胴フェアリングを担当し、777Xでは初めてボーイングの一次サプライヤーになった。ほかにエアバスA330neoの主翼フィレットフェアリング、ボンバルディアG7500のフラップやスラット、スポイラーも作る。2026年3月期の生産機数は787が67機、777系が34機、G7500が36機で、787の増産がそのまま売上増になる構造だ。
工場の配置を見ると、この事業の性格が分かる。神戸の甲南工場が飛行艇の組み立てと複合材料の加工、宝塚分工場が民間機コンポーネントの最終組み立て、小野市の播磨分工場が金属部品、徳島分工場が防衛省向けの改造・整備という分担で、787の主翼スパーは金属を播磨で、炭素繊維の複合材を甲南で作り、宝塚で組む。787は同クラスの旅客機で初めて主翼に複合材料を全面採用した機体で、その骨組みを30メートル単位で安定して量産できる会社は多くない。飛行艇の艇体で培った大型構造の技術が、そのまま民間機の翼を支えている。
防衛向けの部品もある。川崎重工が主契約のP-1哨戒機とC-2輸送機のエルロン、フラップ、スラット(徳島分工場)がそれで、P-1とC-2については川崎重工の記事で書いたので参照してほしい。→ 川崎重工の防衛事業とは|潜水艦・P-1/C-2・防衛株の注目点
整備も重要な仕事だ。徳島分工場では海上自衛隊のU-36A訓練支援機と航空自衛隊のU-4多用途機の改造・整備を請け負い、甲南ではUS-2の定期修理を行う。US-2は数年に1機しか新造されないが、飛んでいる機体の修理は毎年ある。2026年3月期の航空機事業で防衛省向けが増えた理由の一つが「US-2型救難飛行艇 修理関連の増加」だと決算資料に書いてある。新造の受注が途切れても整備で仕事が続く、というのが防衛の航空機ビジネスの現実で、それは三菱重工がF-35の整備拠点を持つ理由と同じだ。海自と空自が持つ機体の全体像は航空自衛隊の機体一覧で確認できる。
もう一つ、特装車事業の資料に「航空機セグメントとの協業による防衛事業の増加」という一行がある。自衛隊向けの車両で航空機部門と組んだ案件が伸びているということで、防衛が航空機事業の外にも少しずつ染み出している。
数字で見る航空機事業
| 項目 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|
| 航空機 受注高 | 428億円 | 660億円 | 611億円 |
| 航空機 売上高 | 337億円 | 415億円 | 459億円 |
| 航空機 営業利益(利益率) | 19億円(5.8%) | 25億円(6.2%) | 34億円(7.4%) |
| 航空機 受注残高 | 531億円 | 776億円 | — |
| 全社 売上高 | 2,664億円 | 2,850億円 | 3,124億円 |
| 全社 営業利益 | 139億円 | 163億円 | 170億円 |
2026年3月期の受注高660億円は前期の1.5倍で、US-2の10号機受注と787の受注機数増が重なった。受注残は776億円と1年で5割近く積み上がった。今期の会社見通しは正直で、防衛省向けは「US-2の10号機を受注した前期に比べて受注は減少、売上もUS-2の定期修理や哨戒機・輸送機向けコンポーネントの減少を見込む」としつつ、売価改善で利益率は改善するとしている。伸びるのは民需で、787と777Xの生産機数増を見込む。2026年4〜6月の第1四半期でも、航空機は787の生産機数増と円安で増収増益だった。
この事業の10年を振り返ると、2021年3月期と2022年3月期は営業赤字だった。コロナでボーイングの生産が止まり、新明和も787と777向けのラインを一時休止した時期だ。防衛省向けだけでは黒字を維持できない規模で、民需が戻って初めて利益が出る。航空機事業の利益率は6%前後で、流体事業の15%や特装車の5%と並べると、新明和の中で特別に儲かる事業ではない。防衛企業の受注残を横並びにした記事をこちらに置いてあるが、新明和は航空機事業の受注残776億円のうち防衛と民需の内訳を開示していないので、その表では扱いが難しい。産業全体の中の位置は日本の防衛産業・軍需企業一覧で確認できる。
収益の見方:US-2で株は動かない
株価の水準を確認しておく。2026年9月中旬で1,950円前後、予想PERは12倍、PBRは1倍、予想配当利回りは3%程度、時価総額は1,400億円弱。年間配当は58円の予想で、6年連続の増配になる見通しだ。中期経営計画では自己資本配当率(DOE)3%程度を目安にすると決めていて、配当は業績よりも自己資本の積み上がりに連動する。
この銘柄を防衛関連として見るとき、私が最初に確認するのは「防衛で説明できる部分がどれだけあるか」だ。売上の41%が特装車、営業利益の4割近くが特装車。航空機事業の営業利益25億円のうち防衛省向けがいくらかは開示されていないが、787の67機分の主翼スパーと777の34機分のフェアリングを差し引けば、防衛はその一部にしかならない。時価総額1,400億円のうち、防衛で説明できるのはせいぜい1割から2割だと私は見ている。
だから株価を動かすのは、順に、特装車の売価改定が通るか(2025年7月以降に受注した値上げ後の案件が今期下期から売上に乗る)、ボーイングの787増産と777Xの認証がどう進むか、産機・環境システムのメカトロニクス製品が北米EV市場の減速から回復するか、そして為替だ。1円の円安で営業利益が約0.8億円増える。中東情勢による調達難の影響は今期15億円程度と見積もられている。US-2の11号機が発注されるかどうかは、この会社の株価にとってニュースにはなっても、業績を動かす要因にはならない。
見るべき指標を絞るなら次の5つだ。
- 航空機事業の受注残776億円がどのペースで売上化するか
- 787・777Xの生産機数(2026年3月期:67機・34機)
- 特装車の営業利益率が5%台から上に抜けるか
- 産機・環境システムが営業損失から戻るか
- US-2後継機の検討状況と、消防飛行艇の海外案件
為替と防衛株の関係はこちらで整理した。


防衛株の中での新明和の位置を一言でいえば、三菱重工や川崎重工のように防衛費が業績を動かす会社ではなく、「国が買い支える象徴的な装備を1つ持ち、実際の航空機事業は民需で回している会社」だ。同じ「祖業が航空機で、今は別の事業が主力」という構造はSUBARUにもあって、そちらはSUBARUの防衛事業で書いた。防衛関連銘柄の全体像は防衛関連銘柄 完全投資ガイド、時価総額の小さい銘柄群は防衛関連の中小型株10社でそれぞれ整理してある。

自衛隊ファンの視点:飛行艇を持ち続ける意味
最後に投資とは別の話をする。
数年に1機、1機700億円と言われた機体を、国はなぜ買い支えたのか。理由は救難だけではないと私は思っている。飛行艇を設計し、艇体の水切りを計算し、荒海への着水を試験できる技術者の集団は、世界に数えるほどしかない。カナダのデ・ハビランド・カナダが消防飛行艇を、ロシアがBe-200を、中国がAG600を持っているが、波高3メートルに降りる機体は日本にしかない。この技術は一度途切れれば戻らない。川西の技術者が1960年代にPS-1を作れたのは、二式大艇を作った人間がまだ会社にいたからで、US-2の後継機を作れるかどうかは、US-2を作った人間が会社に残っているうちに次の仕事があるかどうかで決まる。
南西諸島の防衛を考えると、飛行艇の意味はもう少し重くなる。滑走路が使えなくなった離島、艦艇が近づけない海域、沈んだ船の乗員。そういう場面で海に降りられる固定翼機は、救難機であると同時に輸送機でもある。防衛装備移転の議論が進み、もがみ型護衛艦の豪州輸出が決まった今、輸出の記事で書いたのと同じ論理で、US-2にも再び光が当たる可能性はある。ただし価格が下がらなければその光は届かない。
二式大艇の系譜を80年間絶やさなかった会社が、ダンプトラックと駐車場で稼いだ利益で飛行艇のラインを維持している。私はこの会社を、防衛株というより「日本で飛行艇を作れる最後の会社」として眺めている。
よくある質問
新明和工業の防衛事業は売上の何割か
2026年3月期の航空機事業の売上は415億円で全社2,850億円の15%だが、その中にはボーイング787や777向けの民需部品が含まれる。防衛省向けの売上額は開示されておらず、航空機事業の一部にとどまる。特装車事業でも自衛隊向けの案件があるが規模は小さい。
US-2はまだ生産されているのか
2023年に製造コストの上昇で生産打ち切りがいったん固まったが、2024年8月に防衛省が2025年度予算の概算要求に建造費を盛り込み、生産継続が決まった。新明和の2026年3月期の決算資料には10号機の受注が記載されている。防衛省は後継機の検討にも着手している。
US-2の値段はなぜ高いのか
数年に1機しか発注されないため、生産ラインの固定費が少ない機数で割られる。2023年のロイター報道では新明和が2024年度分300億円、2025年度分700億円を提示したとされ、それ以前は1機100億円前後と言われていた。輸出が実現すれば機数が増えて単価が下がるが、価格が高いために輸出できないという循環に陥っている。
新明和は防衛株として買いか
株価を動かすのは特装車の売価改定、ボーイングの787増産と777X、産機・環境システムの回復、為替であって、US-2ではない。時価総額のうち防衛で説明できるのは1〜2割程度だと私は見ている。PER12倍、配当利回り3%程度という水準は防衛株としてではなく特装車メーカーとして評価されている数字だ。ここは断定できないし、各自で判断してほしい。
川西航空機と新明和工業の関係は
新明和工業の前身が川西航空機で、1949年に新明和興業として再出発した。川西は九七式大艇、二式大艇、強風、紫電、紫電改を製造した帝国海軍の主要機体メーカーで、その飛行艇技術がPS-1、US-1、US-2へ受け継がれている。
まとめ
新明和工業は川西航空機を前身とする宝塚のメーカーで、防衛事業はUS-2救難飛行艇、P-1とC-2の部品、U-4やU-36Aの整備からなる。US-2は波高3メートルに降りられる世界唯一の機体だが、数年に1機の発注では採算が合わず、2023年に生産打ち切りが固まりかけたところを国が買い支えて10号機の受注に至った。航空機事業の売上は415億円で全社の15%、その本体は787の主翼スパーと777の翼胴フェアリングで、防衛は象徴であって業績の柱ではない。株価は特装車とボーイングと為替で動く。飛行艇を作れる最後の会社として見るか、防衛株として見るかで、この銘柄の見え方はまるで変わる。

出典
- 新明和工業「2026年3月期 決算説明資料」2026年5月8日
- 新明和工業「2027年3月期 第1四半期決算短信・決算説明資料」2026年7月31日
- 新明和工業 航空機事業「事業紹介」「US-2型救難飛行艇」「民間飛行機」各ページ
- 新明和工業「ボーイング社向け製品 生産一時休止のお知らせ」2020年4月
- 新明和工業 ShinMaywa INSIGHT「航空機事業部 民間航空機事業のご紹介」(787主翼スパー累計1,000機)
- 日本経済新聞「新明和工業、『US-2』生産を一転継続へ」2024年8月
- 乗りものニュース「海自『US-2』存続危うし?」2023年11月(ロイター2023年11月6日報道の引用)
- nippon.com「世界から熱視線を浴びる日本の救難飛行艇」2026年1月
- Aviation Wire「777X、日本企業5社が正式契約」2014年6月
- 株予報Pro/松井証券 新明和工業(7224)株価指標(2026年9月時点)
コメント