2026年8月5日、GSユアサの第1四半期決算説明資料をめくっていて、私はひとつ小さな発見をした。今期からセグメントが組み替えられて、「航空・宇宙・防衛」という区分が初めて単独で表に出てきたのだ。それまでは「特殊電池およびその他」という、いかにも脇役みたいな名前の中に潜水艦の電池もISSの電池も一緒くたに入っていた。
その新しい区分の2025年度実績を見ると、売上196億円に対して営業利益27億円、利益率13.6%。同じ表に並ぶ鉛蓄電池の国内が10.7%、産業電池電源が12.7%、車載リチウムイオン電池が5.5%。つまりGSユアサで一番利益率の高い商売は、防衛と宇宙だった。
ところが会社は今期の予想を売上230億円、営業利益25億円、利益率10.9%と置いている。売上が約17%伸びるのに利益は減る。防衛費が増えて仕事が増えているはずなのに、なぜ利益率が落ちるのか。この記事はそこを起点に、GSユアサの防衛事業の中身と、防衛株としてこの銘柄をどう見るかを、旧軍ファンで技術好きで株もやる人間の目で書いていく。
GSユアサとはどんな会社か
まず会社の輪郭から。株式会社ジーエス・ユアサ コーポレーション(証券コード6674)は京都市南区に本社を置く電池メーカーで、2026年3月期の連結売上高は6,090億円、営業利益602億円、純利益419億円といずれも過去最高だった。国内の自動車用鉛蓄電池では7割前後のシェアを持ち、東南アジアでも強い。今期(2027年3月期)からは事業を「モビリティ」と「社会インフラ」に大きく分け、その下に鉛蓄電池(国内)、鉛蓄電池(海外)、リチウムイオン電池、産業電池電源、航空・宇宙・防衛の5セグメントを置いている。
社名のGSは、島津製作所の二代目・島津源蔵のイニシャルだ。源蔵が1917年に興した日本電池と、湯浅七左衛門が1918年に興した湯浅蓄電池が、2004年に経営統合して今の会社になった。どちらも京都と大阪の会社で、どちらも戦前から海軍向けの蓄電池を手がけていた。潜水艦は浮上中にディーゼルで発電して電池に蓄え、潜航中は電池だけで動く乗り物だから、電池屋は潜水艦の歴史と最初から絡んでいる。帝国海軍の潜水艦部隊が抱えていた「水中でどれだけ長く、速く動けるか」という問いは、鉛蓄電池の性能の問いそのものだった。その問いに100年後にリチウムで答えたのがこの会社、という見方もできる。
島津製作所のほうも防衛事業を持っている会社で、そちらは別の記事で書いた。京都の二つの会社が、片方は航空機の計器と油圧、片方は電池で防衛に関わっているのは、なかなか面白い構図だと思う。
潜水艦用リチウムイオン電池:世界で最初にやった会社
GSユアサの防衛事業でいちばん有名なのが、海上自衛隊の潜水艦に載っているリチウムイオン電池だ。
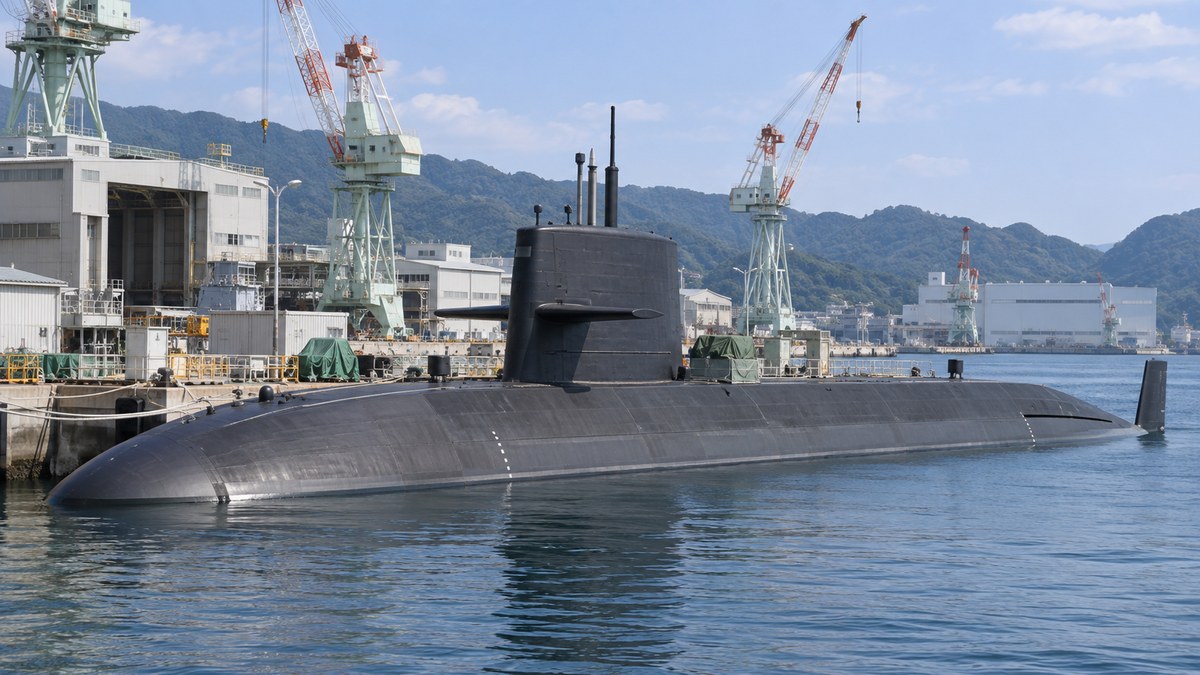
2020年3月に就役したそうりゅう型11番艦「おうりゅう」は、世界で初めてリチウムイオン電池を主電源にした実用潜水艦になった。12番艦「とうりゅう」が続き、2022年からのたいげい型はすべてリチウムイオン電池を積んでいる。電池を作っているのは子会社のジーエス・ユアサ テクノロジー(GYT、本社は京都府福知山市)で、防衛装備庁と直接契約し、2016年10月に滋賀県草津市に専用工場を建て、2017年3月から量産に入った。潜水艦の建造は三菱重工と川崎重工だが、電池は防衛装備庁がGYTから官給品として調達する形をとっている。
なぜ鉛からリチウムに替えたのか。理屈は乗用車のハイブリッドと同じで、同じ重さと体積でためられるエネルギーが段違いに多く、充電も速い。潜水艦にとってこれは、水中で高速を出せる時間が延び、シュノーケル航走で浮上気味に充電しなければならない時間が減ることを意味する。しかもそうりゅう型の前期艦が積んでいたスターリング機関のAIP(非大気依存推進)を降ろして、その空間まで電池に充てた。AIPは低速でだらだら潜り続けるのは得意だが、いざという時に加速する力は電池から出る。日本はそこで「静かに長く」より「必要な時に速く」を選んだ。この選択の中身はそうりゅう型の記事で詳しく書いたので、そちらを読んでほしい。→ そうりゅう型潜水艦とは|AIPとリチウムイオン電池・たいげい型との違い
技術ファン向けに一言足すと、潜水艦用リチウムイオン電池の難しさは容量ではなく安全にある。密閉された船体の中で、逃げ場のない乗員の足元に何百本もの大型セルを並べる。1本が熱暴走すれば隣に燃え移る。だから電池そのものの化学以上に、セルの隔離、冷却、監視システム、消火の設計が本体だ。GSユアサはこの分野で、後で触れるボーイング787の一件で世界中から叩かれた経験があり、その教訓が潜水艦の電池に反映されているはずだ、と私は見ている(会社が公式にそう言っているわけではない)。
韓国はハンファエアロスペースがKSS-III Batch-IIでリチウムイオン電池潜水艦を追いかけているし、世界の潜水艦用電池市場では鉛からリチウムへの移行がゆっくり始まっている。ただ、実艦に載せて何年も運用した実績がある国は日本しかない。この「先行して実績がある」という位置は、輸出の話が出るたびに効いてくる。たいげい型とKSS-IIIの比較はこちら、海自の潜水艦の全艦名簿はこちらにまとめてある。

航空・宇宙向け電源:ISSも787も
潜水艦の陰に隠れがちだが、GSユアサの「航空・宇宙・防衛」セグメントには宇宙と航空機の電池も入っていて、こちらはむしろ世界的な知名度が高い。
宇宙
GYTの宇宙用リチウムイオン電池は、2000年代初頭に軌道上で実証されて以来、国内外で250機以上の宇宙機に採用されている。気象衛星「ひまわり9号」にも、宇宙ステーション補給機「こうのとり」には初号機から載っていた。極めつけは国際宇宙ステーション(ISS)そのものの電源で、2012年に採用が決まり、2016年から2020年にかけて「こうのとり」6〜9号機で4回に分けて運び上げられた。ニッケル水素の旧型バッテリーの半数、24個で同じ容量をまかなえるという触れ込みで、ISSの基盤設備に日本製の機器が入ったのはこれが初めてだった。2025年10月に打ち上がった新型補給機HTV-X1にも載っている。2025年7月には第5世代の宇宙用電池開発がJAXAの宇宙戦略基金に採択されている。
GYTは自社の守備範囲を「水深6,500mの深海から上空36,000kmの宇宙まで」と言い表している。有人潜水調査船と静止軌道の衛星に同じ会社の電池が入っているわけで、密閉されて交換が利かない場所に電池を置く商売だけを70年近くやってきた部門だと思えばいい。
宇宙用電池の何が難しいかというと、地球の影に入るたびに放電して、日照で充電する、というサイクルを何万回も繰り返すことだ。ISSは90分で地球を一周するから、1日に16回充放電する。15年使えば9万回近い。スマホの電池が数百回でへたることを考えると、これは化学というより執念の世界だ。
航空機
航空機用では、ボーイング787のリチウムイオン電池の話を避けて通れない。787は旅客機として初めて大型リチウムイオン電池を本格採用した機体で、その電池を作ったのがGSユアサだった。2013年1月、ボストンと高松で相次いで電池が発熱・発煙し、世界中の787が3か月あまり飛行停止になった。GSユアサの名前が海外の一般紙に載ったのはあの時が最初だったと思う。原因調査の末、電池そのものの設計変更と、金属筐体で囲って万一の時に外へ排気する封じ込め対策で運航が再開された。今もGSユアサの航空機用電池は新造機向けとエアライン向けの補修用の両方で売れていて、今期第1四半期はどちらも需要増で売上が増えている。
失敗を消せとは言わない。ただ、リチウムイオン電池を密閉空間に置く怖さを、787で誰よりも先に身をもって知った会社が、その4年後に潜水艦の電池を量産し始めた、という順番は覚えておく価値がある。
熱電池
そしてもう一つ、地味だが今いちばん伸びているのが熱電池だ。今期第1四半期の説明資料に「熱電池は防衛向け需要増のため売上高増加」とある。熱電池というのは、常温では固体で不活性な電解質を、点火で一気に溶かして数分から数十分だけ大電流を出す使い切りの電池で、用途はほぼミサイルと決まっている。何年も倉庫に眠っていても劣化せず、発射の瞬間に確実に立ち上がる、という特性がまさにそれ用だ。日本がスタンド・オフミサイルや対空ミサイルの取得を急ピッチで進めている今、その一発一発に熱電池が要る。どのミサイルに載っているかは開示されていないが、防衛向けで伸びている理由はそういうことだと私は読んでいる。日本が持つミサイルの全体像はこちら、その開発企業と供給網はこちらにまとめてある。
数字で見る航空・宇宙・防衛
投資家の目に切り替える。数字は絞る。
| 項目 | 2025年度実績 | 2026年度予想 | 2026年度1Q(4〜6月) |
|---|---|---|---|
| 航空・宇宙・防衛 売上高 | 196億円 | 230億円 | 50億円 |
| 同 営業利益(利益率) | 27億円(13.6%) | 25億円(10.9%) | 6億円(12.6%) |
| 全社 売上高 | 6,090億円 | 6,800億円 | 1,417億円 |
| 全社 営業利益 | 602億円 | 630億円 | 116億円 |
冒頭の疑問に戻る。売上が増えるのに利益が減る理由は、会社の資料に「潜水艦用リチウムイオン電池は契約単価見直しにより売上高は減少」「売価 △2 契約単価見直しにより減益」と書いてある。会社は潜水艦用リチウムイオン電池の契約単価見直しを減益要因として挙げているが、その見直しをリチウム相場の下落によるものとは説明していない。同じ本数を納めても売上と利益が減る。逆に2024年度は「販売価格是正」で売上が伸びていたので、ちょうど今はその反動が出ている局面だ。
これは防衛企業の収益を読むうえで大事な性質で、防衛省相手の商売は「需要が増えれば儲かる」という単純な構造になっていない。原価に一定の利益率を乗せる契約なので、材料が安くなれば納入価格も下がるし、逆に高くなれば価格に転嫁できる。利益の絶対額は物量で決まり、利益率は制度で決まる。GSユアサの航空・宇宙・防衛の利益率予想が13.6%から10.9%へ下がる背景には、契約単価見直しなどがある。原材料安だけが原因とまでは言えない。防衛企業の受注残を横並びで見た記事をこちらに置いてあるが、GSユアサは「主として見込生産」で受注残を開示していないので、その表には載らない。
もう一つ数字で押さえたいのは、この事業の規模感だ。全社売上6,090億円のうち196億円、3%強。純粋な防衛だけならさらにその一部で、潜水艦用電池と熱電池を合わせても全社の1〜2%だろう。営業利益で見ても27億円で、全社602億円の4%程度。利益率が一番高いセグメントではあるが、会社を動かす大きさではない。
収益の見方:この株は防衛では動かない
ここが本題だ。GSユアサを防衛関連銘柄として買うなら、まず「この株は防衛では動かない」と自分に言い聞かせたほうがいい。
株価の水準を確認しておく。2026年9月中旬で5,400円前後、予想PERは13倍前後、PBRは1.3倍あたり、予想配当利回りは2%弱、時価総額は5千億円台。年間配当は前期90円から今期98円へ増える予定で、2026年5月に出た新中期経営計画では自己資本配当率(DOE)3%を目安にする方針が示された。第1四半期の決算で通期予想を売上6,800億円、営業利益630億円、純利益395億円へ上方修正している。
この会社の業績を動かしているのは、順に、東南アジアの補修用鉛蓄電池(今期は特にミャンマーの代理店戦略変更が効いた)、データセンターと原子力向けの非常用電源、トヨタとホンダ向けのハイブリッド車用リチウムイオン電池、そして為替と鉛の相場だ。全社営業利益の増減要因を見ると、第1四半期で33億円増えたうち、売価で51億円、為替で10億円、数量で15億円。防衛の話はどこにも出てこない。逆に足を引っ張っているのは、中東情勢で石油由来の材料の調達に苦労し、リチウムイオン電池で生産調整をした影響だ。阿部社長は5月の会見で「売価転嫁だけでは吸収しきれない部分がある」と語っている。
大きな投資も進んでいる。ホンダとの合弁でハイブリッド車・EV用電池の国内新工場を建てていて、経済産業省から最大1,587億円規模の助成を受ける計画で、2027年からの稼働を目指す。2026年2月には蓄電所向けの定置用リチウムイオン電池の工場を北関東に新設する計画が経産省の供給確保計画に認定された。今期の設備投資予算は900億円。第1四半期末には工場取得でコマーシャルペーパーを500億円積み増し、借入金総額は1,243億円まで増えた。つまりこの会社のこれから数年の株価は、EVとESSへの巨額投資が回収できるかどうかで決まる。潜水艦の電池が何本売れるかではない。
見るべき指標を絞るなら次の5つだ。
- 航空・宇宙・防衛セグメントの利益率が10%台を保てるか(契約単価の反動が一巡するか)
- 鉛蓄電池(海外)の営業利益率が2桁を維持できるか
- リチウムイオン電池セグメントが黒字を積み上げられるか(新ラインの償却負担と原材料)
- 産業電池電源の非常用でデータセンター案件がどこまで続くか
- 為替と国内鉛建値。前提は1ドル160円、鉛38万円/トン
為替と防衛株全般の関係は為替と防衛株の関係で整理した。


防衛株として見るなら、GSユアサは三菱重工や川崎重工のような「防衛費が増えれば業績が伸びる」会社ではなく、「防衛の利益率が高いが規模が小さく、業績は民需で決まる」会社だ。それでも私がこの銘柄を防衛の文脈で見続けるのは、潜水艦のリチウムイオン電池という実艦運用の実績が国内に一社しかなく、その電池なしでは海自の次の潜水艦が建造できないからだ。代替が利かない部品を握る会社は、防衛関連の議論で必ず名前が挙がる。防衛関連銘柄の全体像は防衛関連銘柄 完全投資ガイドで、日本の防衛産業の顔ぶれは日本の防衛産業・軍需企業一覧で、潜水艦のサプライチェーンに絞った企業一覧は日本の潜水艦を作る企業一覧で確認できる。

自衛隊ファンの視点:リチウム潜水艦の次
最後に投資とは別の話をする。
日本の潜水艦をめぐる議論は、ここ1年で「原潜を持つべきか」という方向へ動いた。原子力潜水艦は無限に近い水中持続力を持つ代わりに、建造も維持も桁違いに高く、日本には原子炉を積む法的・政治的な壁がある。その話は原子力潜水艦とはと日本の原潜保有は実現するのかで書いた。
私が面白いと思うのは、リチウムイオン電池潜水艦が「原潜の劣化版」ではなく「別の答え」として成立し始めていることだ。通常動力潜水艦の弱点は、充電のために浮上しなければならない時間で、そこが最も見つかりやすい。電池の容量が増えて充電が速くなるほど、その時間は縮む。今後、電池のエネルギー密度がさらに上がれば、日本近海のような比較的狭い海域では、リチウム潜水艦のほうが原潜より静かで安く、必要な仕事をこなせる場面が増えるかもしれない。通常動力潜水艦の国際比較はこちら、世界の潜水艦ランキングはこちらに置いてある。
その答えの鍵を握っているのが、京都の電池屋だ。GSユアサはナトリウムイオン電池の国家プロジェクトにも参加していて、宇宙では第5世代の電池を開発中で、潜水艦向けもいずれ次の世代に替わる。同じ会社の中で、787の失敗、ISSの成功、潜水艦の世界初が全部つながっている。私はこの会社を、防衛株というより「密閉空間に電池を置く技術を世界で一番長くやっている会社」として眺めている。

 ポチップ
よくある質問
GSユアサの防衛事業は売上の何割か
2025年度の「航空・宇宙・防衛」セグメントの売上は196億円で、全社6,090億円の3%強だ。このセグメントには民間の航空機用電池や宇宙用電池も含まれるので、純粋な防衛向け(潜水艦用リチウムイオン電池と熱電池)は全社の1〜2%程度と見ておけばよい。
潜水艦用リチウムイオン電池はどの艦に載っているのか
2020年就役のそうりゅう型11番艦「おうりゅう」が世界初で、12番艦「とうりゅう」と、2022年以降のたいげい型全艦に搭載されている。製造は子会社のジーエス・ユアサ テクノロジーで、滋賀県草津市の専用工場で作られ、防衛装備庁が直接調達している。
防衛需要が増えているのに利益が減るのはなぜか
会社は潜水艦用リチウムイオン電池の契約単価見直しを減益要因として挙げている。ただし、その見直しをリチウム相場の下落によるものとは説明していない。会社は今期の利益率を10.9%と、前期の13.6%より低く見込んでいる。
GSユアサは防衛株として買いか
売上の97%は鉛蓄電池、産業用電源、車載リチウムイオン電池で、株価もそちらで動く。防衛はセグメントとして最も利益率が高いが、規模が小さい。防衛費の増額を素直に取りに行きたいなら主契約企業のほうが向いている。ここは断定できないし、各自で判断してほしい。
ボーイング787の電池問題は今も影響しているか
2013年の飛行停止は設計変更と封じ込め対策で解決し、GSユアサは今も787向けを含む航空機用電池を新造機とエアライン補修の両方に供給している。今期第1四半期は航空機用電池の売上が需要増で伸びている。
まとめ
GSユアサは京都の電池メーカーで、防衛事業は世界初の潜水艦用リチウムイオン電池、ISSや衛星の電源、ミサイル用の熱電池からなる。2025年度の「航空・宇宙・防衛」セグメントは利益率13.6%と全社で最も高いが、規模は売上の3%強で、契約単価の見直しで今期は利益率が下がる見込みだ。株価を動かすのは東南アジアの鉛蓄電池、データセンター向け電源、ハイブリッド車用電池、そしてEVとESSへの巨額投資であって、防衛ではない。それでも海自の潜水艦はこの会社の電池なしには動かない。防衛株としては「小さいが替えが利かない」、そう分けて見るのがこの銘柄との付き合い方だと思う。

出典
- GSユアサ「2027年3月期 第1四半期決算説明会 説明要旨」2026年8月5日
- GSユアサ「2026年3月期 決算短信」2026年5月13日
- GSユアサ「2026年3月期 第3四半期決算説明会 説明要旨」2026年2月4日
- GSユアサ「日本初の潜水艦搭載リチウムイオン電池 2017年3月より量産開始」2017年2月
- GSユアサ「国際宇宙ステーション用リチウムイオン電池 第4回打ち上げが決定」2020年5月
- GSユアサ「宇宙用リチウムイオン電池が新型宇宙ステーション補給機1号機(HTV-X1)に搭載」2025年10月
- GSユアサ「技術開発提案がJAXA宇宙戦略基金に採択」2025年7月
- GSユアサ「国産定置用リチウムイオン電池の供給確保計画が経済産業省より認定」2026年2月
- 日本経済新聞「GSユアサ純利益14%減 27年3月期に360億円」2026年5月13日
- 日本経済新聞「GSユアサ純利益6%減に上振れ、27年3月期 海外で鉛蓄電池堅調」2026年8月5日
- 電波新聞「ジーエス・ユアサコーポレーション、26年3月期は増収増益」2026年5月
コメント